
Überflutungsrisiko bei Immobilien in Spanien: Prüfung vor dem Kauf
Überflutungsrisiko einer Immobilie in Spanien prüfen: SNCZI-Daten, Garage und Gemeinschaftsflächen, comunidad-Unterlagen und Versicherung.
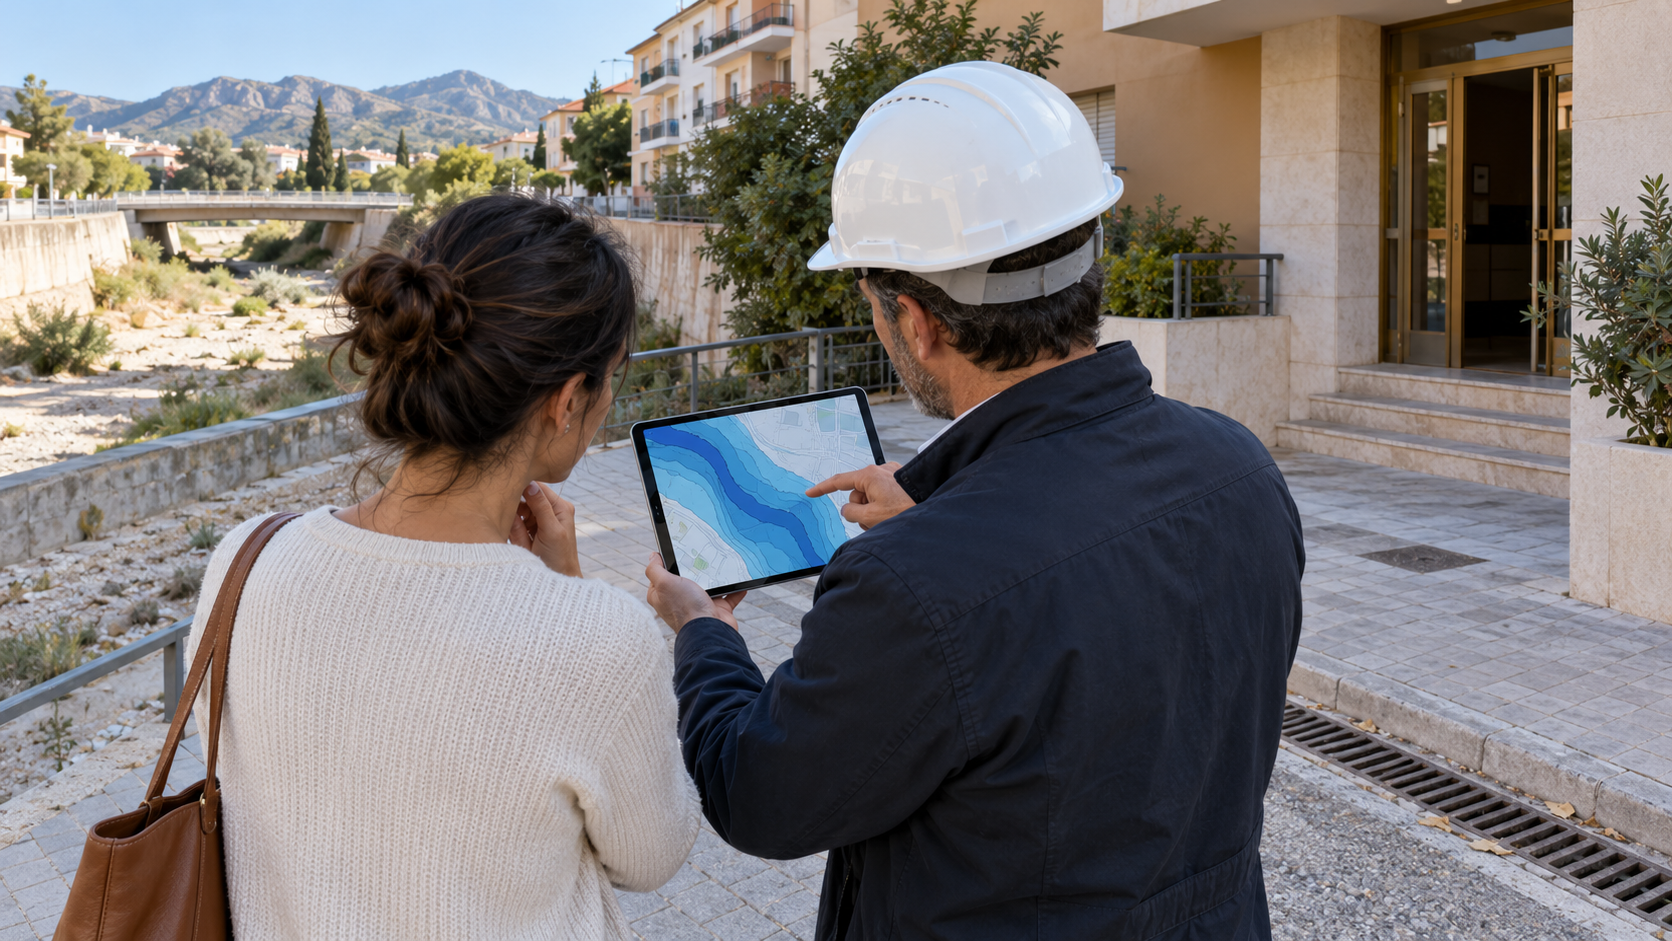
KI-generierte neutrale redaktionelle Illustration, keine Aufnahme einer bestimmten Immobilie und kein Nachweis ihrer Sicherheit. Die Tablet-Karte ist schematisch, keine amtliche Gefahrenkarte.
Aus der Nähe zum Meer, zu einem Fluss oder einem trockenen Flussbett lässt sich anhand eines Fotos nicht das Überflutungsrisiko einer konkreten Wohnung bestimmen. Vor der Anzahlung sollte der Käufer amtliche Kartenschichten, die Lage der Wohnung im Gebäude, die Geschichte der Gemeinschaftsflächen und Versicherungsbedingungen prüfen. Die Karte ist Ausgangspunkt für Fragen, kein technisches Gutachten und keine Vorhersage dessen, was zwangsläufig eintreten wird.
Was die amtliche Karte tatsächlich zeigt
Spaniens staatliches Kartensystem für Überschwemmungsgebiete heißt Sistema Nacional de Cartografía de Zonas Inundables, kurz SNCZI. Es steht im Zusammenhang mit Bewertung und Management von Überflutungsrisiken gemäß Real Decreto 903/2010. Die amtliche MITECO-Seite zum SNCZI beschreibt den Kartenviewer als zentrales Systemelement; der Downloadbereich veröffentlicht Datensätze für unterschiedliche Wiederkehrperioden. Datenverfügbarkeit und Abdeckung des benötigten Punkts sind zum Entscheidungsdatum zu prüfen.
Notieren Sie genaue Adresse, Katasterreferenz und Gebäudekoordinaten. Ist der amtliche Viewer verfügbar, suchen Sie den Punkt selbst, nicht nur den Namen der Anlage, und speichern Sie Legende, gewählte Ebene, Maßstab und Datum. Ist der Viewer vorübergehend nicht erreichbar, ziehen Sie keine Schlussfolgerung aus einer Drittkarte: Nutzen Sie den amtlichen SNCZI-Downloadbereich und kompetente fachliche Hilfe oder verschieben Sie die kartografische Aussage. Fehlende sichtbare Färbung in einem Datensatz oder Maßstab beweist nicht, dass keinerlei Wasserrisiko besteht.
Real Decreto 903/2010 sieht eine Abfolge vor: Vorbewertung, Gefahren- und Risikokarten sowie Managementpläne. Diese Dokumente erfüllen unterschiedliche Aufgaben. Käufer sollten sie nicht unter dem Wort „Karte“ vermischen oder aus einer Ebene den künftigen Schaden einer konkreten Wohnung ableiten.
Warum die Adresse nicht genügt
Zwei Einheiten im selben Haus können unterschiedlich anfällig sein. Eine Wohnung im oberen Stock und ein Abstellraum im Keller gehören zum selben Kauf, Wasser wirkt auf sie aber anders. Garageneinfahrt, Rampe, Technikräume, Aufzugsschacht und tiefster Hofpunkt verdienen gesonderte Aufmerksamkeit. Auch wenn Wohnräume hoch liegen, können Schäden an Gemeinschaftssystemen den Zugang beschränken und comunidad-Kosten verursachen.
Notieren Sie bei der Besichtigung Höhenunterschiede zwischen Straße, Eingang, Hof und Garage. Prüfen Sie die Gefällerichtung der Wege, ob Entwässerungsgitter vorhanden sind und ob Spuren jüngerer Arbeiten sichtbar sind. Diese Beobachtungen sind keine technische Diagnose. Sie dienen als Fragenliste für Fachmann und Verwalter.
Besondere Aufmerksamkeit gilt Objekten bei rambla, barranco und anderen Gerinnen, die einen Teil des Jahres trocken erscheinen. Der Normalzustand beweist nicht, wie das Gelände bei Starkregen funktioniert. Ersetzen Sie amtliche Daten, comunidad-Protokolle und Fachbewertung nicht durch die Erzählung, hier sei „noch nie Wasser gewesen“.
Unterlagen von Verkäufer und comunidad
- genaue Identifikation von Objekt, Garage und Abstellraum der Transaktion;
- Versammlungsprotokolle des verfügbaren Zeitraums mit Hinweisen auf Wasser, Entwässerung, Pumpen, Garage und Versicherungsfälle;
- Angaben zu ausgeführten und geplanten Arbeiten an Gemeinschaftsflächen;
- aktuelle comunidad-Versicherung und Kontakt des Versicherers ohne Veröffentlichung personenbezogener Daten;
- Unterlagen der Einzelversicherung des Verkäufers, wenn damit die behauptete Geschichte belegt wird;
- technische Berichte und Reparaturrechnungen nach Wassereintritt, sofern vorhanden.
Fehlt eine Erwähnung in einem Protokoll, ist damit das Fehlen von Ereignissen nicht bestätigt. Fragen Sie nach früherer Verwaltung, Versichererwechsel und Aufbewahrungsort alter Unterlagen. Behauptet der Verkäufer vollständige Beseitigung eines Schadens, verlangen Sie Ursache, Arbeitsumfang und Auftragnehmer und geben die Unterlagen einem unabhängigen Fachmann.
Besichtigung ohne falsche Schlussfolgerungen
Feuchte Gerüche, frische lokale Farbe, Blasen in Oberflächen und Spuren an Sockelleisten verlangen eine Erklärung, weisen aber nicht automatisch auf eine Überschwemmung hin. Ursache können Rohrleck, Kondensation, Fassadenschaden oder Außenwasser sein. Verschiedene Ursachen verlangen unterschiedliche Lösungen. Der Käufer sollte den Ort dokumentieren und keine allgemeine Erklärung ungeprüft akzeptieren.
Prüfen Sie leicht übersehene Räume: Abstellraum, Stellplatz, Treppenhaus und Zugang zu Zählern. Stellen Sie die Lage von Elektroanlagen, Pumpen und Torsteuerungen fest. Berühren Sie keine technischen Geräte und testen Sie nichts ohne Genehmigung. Entwässerung und Konstruktion bewertet ein zuständiger Fachmann.
Findet die Besichtigung nach langer Trockenzeit statt, ist diese Einschränkung ausdrücklich zu dokumentieren. Ein weiterer Besuch nach Regen kann Zusatzinformationen liefern, ersetzt aber weder Dokumentenanalyse noch Gutachten.
Versicherung: Bedingungen statt des Wortes „Police“ prüfen
Eine Gebäude- oder Wohnungsversicherung bedeutet nicht, dass jeder Schaden in beliebiger Höhe ersetzt wird. Zu klären sind versicherte Sachen, Grenzen, Ausschlüsse, Pflichten und Meldeverfahren. Einzel- und comunidad-Police können abweichen; über den konkreten Fall entscheidet der Versicherer nach Vertrag und Umständen.
Übermitteln Sie dem Versicherer vor einer Verpflichtung genaue Adresse und Objektdaten. Fordern Sie ein schriftliches Angebot an und lesen Sie die Unterlagen vor Zahlung. Verlassen Sie sich nicht auf die mündliche Aussage, das Gebiet lasse sich „problemlos versichern“. Kann ein besonderes Entschädigungsregime relevant sein, ist auch dessen Anwendbarkeit beim Versicherer oder Fachberater zu bestätigen, nicht vorauszusetzen.
Risiko in die Kaufentscheidung einbeziehen
Übersetzen Sie eine Kartenfarbe nicht direkt in einen Rabatt. Bestimmen Sie zuerst die tatsächliche Exposition der erworbenen Räume, den Gebäudezustand, bereits ergriffene Maßnahmen, Versicherbarkeit und mögliche Gemeinschaftsarbeiten. Erst danach vergleichen Sie die Gesamtkosten.
Eine nützliche Tabelle hat fünf Spalten: amtliche Quelle und Prüfdatum; konkreter Raum; gefundene Frage; Beleg; zuständiger Fachmann. „Das Haus liegt in einer Zone“ ist zu allgemein. „Garageneinfahrt liegt unter Straßenniveau; Protokolle und Entwässerungsprüfung angefordert“ ist arbeitsfähig.
Reichen Informationen vor der Anzahlungsfrist nicht aus, füllen Sie die Lücke nicht optimistisch. Besprechen Sie Vertragsbedingung, Prüffrist und Folgen eines unbefriedigenden Ergebnisses mit einem unabhängigen Anwalt. Die Klausel muss zur Transaktion passen; eine kopierte Standardformulierung garantiert keinen Schutz.
Checkliste vor dem Angebot
- Adresse, Katasterreferenz und zusätzliche Kaufräume stimmen überein.
- Amtliche Daten wurden mit Legende, Maßstab, Szenario und Datum geprüft; bei nicht verfügbarem Viewer wurde die Aussage verschoben.
- Höhenunterschiede, Garage, Abstellraum und gemeinsame Technikbereiche wurden besichtigt.
- Comunidad-Protokolle und Dokumente zu verbundenen Arbeiten wurden eingeholt.
- Technische Fragen wurden einem unabhängigen Fachmann übergeben.
- Der Versicherer erhielt genaue Daten und stellte schriftliche Bedingungen aus.
- Ein Anwalt vereinbarte den Vertragsmechanismus für offenes Risiko.
Eine gute Prüfung verspricht keine absolute Sicherheit. Sie macht unbekannte Umstände sichtbar und ermöglicht den Vergleich nach gleicher Methode. Das Material wurde am 25. Oktober 2026 anhand amtlicher Quellen geprüft; konkreter Gebäudezustand, Kartenanwendbarkeit und Versicherungsschutz sind gesondert zu bestätigen.
Offizielle Quellen
Das Material hat informativen Charakter. Überprüfen Sie die rechtlichen und finanziellen Bedingungen eines bestimmten Geschäfts mit Fachleuten.
Immobilie auswählen.Diskutieren Sie mit Laverna