
Ryzyko zalania nieruchomości w Hiszpanii: kontrola przed zakupem
Jak sprawdzić ryzyko zalania nieruchomości w Hiszpanii: dane SNCZI, garaż, części wspólne, dokumenty wspólnoty i ubezpieczenie.
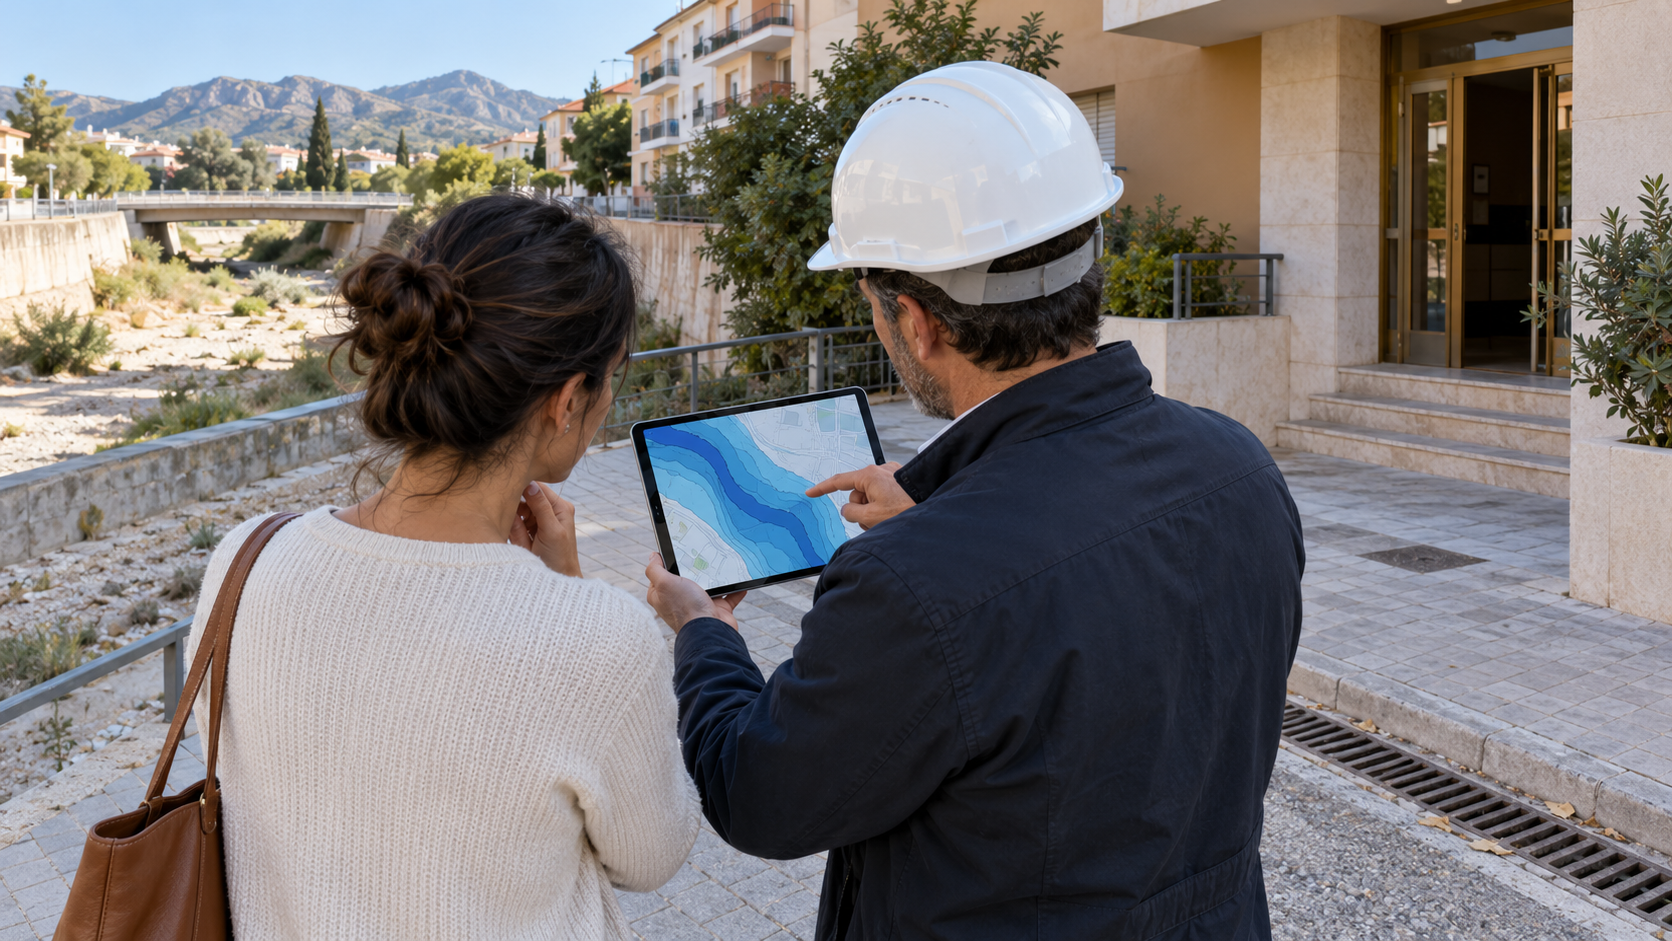
Ilustracja redakcyjna wygenerowana przez AI; nie przedstawia sprawdzonej nieruchomości ani oficjalnego pomiaru i nie potwierdza bezpieczeństwa mieszkania.
Bliskość morza, rzeki lub suchego koryta nie pozwala na podstawie zdjęcia określić ryzyka zalania konkretnej nieruchomości. Przed podpisaniem umowy zadatkowej kupujący powinien sprawdzić oficjalną warstwę kartograficzną, położenie lokalu w budynku, historię części wspólnych oraz warunki ubezpieczenia. Mapa jest punktem wyjścia do zadawania pytań, a nie ekspertyzą techniczną ani prognozą tego, co na pewno się wydarzy.
Co dokładnie pokazuje oficjalna mapa
W Hiszpanii państwowy system kartografii terenów zalewowych nazywa się Sistema Nacional de Cartografía de Zonas Inundables, czyli SNCZI. Jest on związany z oceną ryzyka powodziowego i zarządzaniem nim zgodnie z Real Decreto 903/2010. Oficjalna strona MITECO poświęcona SNCZI opisuje przeglądarkę mapową jako centralny element systemu, a oficjalny dział pobierania publikuje zbiory danych dla różnych okresów powrotu. Istnienie danych i pokrycie interesującego punktu należy sprawdzić na dzień podejmowania decyzji.
Najpierw zapisz dokładny adres, numer referencyjny katastru i współrzędne budynku. Gdy oficjalna przeglądarka jest dostępna, odszukaj konkretny punkt, a nie tylko nazwę osiedla, i zachowaj legendę, wybraną warstwę, skalę oraz datę. Jeśli przeglądarka jest chwilowo niedostępna, nie wyciągaj wniosku z mapy podmiotu trzeciego: skorzystaj z oficjalnego działu pobierania SNCZI i pomocy kompetentnego specjalisty albo odłóż wniosek kartograficzny. Brak widocznego oznaczenia kolorem w jednym zbiorze lub przy jednej skali nie dowodzi braku wszelkiego ryzyka związanego z wodą.
Real Decreto 903/2010 przewiduje kolejne etapy pracy z ryzykiem: wstępną ocenę, mapy zagrożenia i ryzyka oraz plany zarządzania. Dokumenty te pełnią różne funkcje. Kupujący nie powinien łączyć ich pod jednym hasłem „mapa” ani wnioskować z jednej warstwy o wysokości przyszłej szkody w konkretnym lokalu.
Dlaczego sam adres nie wystarcza
Dwie nieruchomości w tym samym budynku mogą mieć odmienną podatność. Mieszkanie na wysokim piętrze i komórka lokatorska w piwnicy należą do tej samej transakcji, lecz woda oddziałuje na nie inaczej. Wjazd do garażu, rampa, pomieszczenia techniczne, szyb windy i najniższy punkt dziedzińca wymagają osobnej uwagi. Nawet gdy pokoje znajdują się wysoko, uszkodzenia wspólnych instalacji mogą ograniczyć dostęp i spowodować wydatki wspólnoty.
Podczas oględzin zanotuj różnice poziomów między ulicą, wejściem, dziedzińcem i garażem. Zwróć uwagę, w którą stronę opadają ciągi komunikacyjne, czy są kratki odpływowe i czy widać ślady niedawnych prac. Obserwacje te nie powinny zmieniać się w diagnozę inżynierską. Ich zadaniem jest stworzenie listy pytań do technika i administratora wspólnoty.
Nieruchomości w pobliżu rambli, wąwozów lub innych cieków, które przez część roku wyglądają na suche, wymagają szczególnej uwagi. Zwykły stan terenu nie dowodzi, jak zachowuje się on podczas intensywnych opadów. Nie zastępuj oficjalnych danych, protokołów wspólnoty i profesjonalnej oceny zapewnieniem „tu nigdy nie było wody”.
Jakich dokumentów żądać od sprzedającego i wspólnoty
- dokładnego oznaczenia mieszkania, garażu i komórki lokatorskiej objętych transakcją;
- protokołów zebrań z dostępnego okresu ze wzmiankami o wodzie, odwodnieniu, pompach, garażu i szkodach;
- informacji o wykonanych i planowanych pracach w częściach wspólnych;
- obowiązującej polisy wspólnoty i kontaktu do ubezpieczyciela, bez publikowania danych osobowych;
- dokumentów indywidualnej polisy sprzedającego, jeśli chce on potwierdzić deklarowaną historię;
- raportów technicznych i faktur za naprawy po wdarciu się wody, jeżeli takie prace zostały wykonane.
Brak wzmianki w protokole nie potwierdza, że nie było zdarzeń. Zapytaj, kto wcześniej administrował budynkiem, czy zmieniał się ubezpieczyciel i gdzie przechowywane są starsze dokumenty. Jeżeli sprzedający twierdzi, że szkoda została całkowicie naprawiona, poproś o opis przyczyny, zakresu i wykonawcy prac, a następnie przekaż materiały niezależnemu specjaliście.
Jak oglądać nieruchomość bez fałszywych wniosków
Zapach wilgoci, świeże miejscowe malowanie, wybrzuszenia wykończenia i ślady przy listwach przypodłogowych wymagają wyjaśnienia, lecz nie oznaczają automatycznie powodzi. Przyczyną może być nieszczelność rury, kondensacja, wada elewacji albo woda z zewnątrz. Różne przyczyny wymagają różnych rozwiązań. Kupujący powinien udokumentować miejsce i nie przyjmować uniwersalnego wyjaśnienia bez jego sprawdzenia.
Sprawdź pomieszczenia często pomijane: komórkę lokatorską, miejsce postojowe, klatkę schodową i dojście do liczników. Ustal położenie urządzeń elektrycznych, pomp oraz sterowania bramą. Nie manipuluj instalacjami ani nie przeprowadzaj prób bez zgody. Ocena odwodnienia i konstrukcji należy do wyspecjalizowanego fachowca.
Jeśli oględziny odbywają się po długim okresie bez opadów, ograniczenie to należy wyraźnie odnotować w raporcie. Druga wizyta po deszczu może dostarczyć dodatkowych informacji, ale również nie zastępuje analizy dokumentów i opinii technicznej.
Ubezpieczenie: sprawdź warunki, nie samo słowo „polisa”
To, że budynek lub lokal jest ubezpieczony, nie oznacza, że każda szkoda zostanie pokryta w dowolnej wysokości. Trzeba poznać ubezpieczone mienie, limity, wyłączenia, obowiązki ubezpieczającego i procedurę zgłoszenia. Warunki polisy indywidualnej i polisy wspólnoty mogą się różnić, a ubezpieczyciel rozstrzyga każdy przypadek na podstawie umowy i okoliczności.
Przed zaciągnięciem zobowiązania podaj ubezpieczycielowi dokładny adres i dane nieruchomości. Poproś o pisemną ofertę i zapoznaj się z dokumentacją przed zapłatą. Nie opieraj wyboru na ustnym zapewnieniu agenta, że teren „ubezpiecza się bez problemu”. Jeżeli znaczenie może mieć szczególny system odszkodowawczy, potwierdź jego zastosowanie z ubezpieczycielem lub wyspecjalizowanym doradcą, zamiast je zakładać.
Jak uwzględnić ryzyko w decyzji o zakupie
Nie przeliczaj koloru na mapie bezpośrednio na procent rabatu. Najpierw ustal rzeczywistą ekspozycję kupowanych pomieszczeń, stan budynku, już zastosowane środki, możliwość ubezpieczenia i potencjalne prace wspólne. Dopiero potem porównuj całkowity koszt alternatyw.
Przydatna tabela ma pięć kolumn: oficjalne źródło i data sprawdzenia; konkretne pomieszczenie; wykryta kwestia; potwierdzenie dokumentami; specjalista, który powinien ją rozstrzygnąć. Zdanie „budynek w strefie” jest zbyt ogólne. Zdanie „wjazd do garażu znajduje się poniżej poziomu ulicy; poproszono o protokoły i kontrolę odwodnienia” pozwala działać.
Jeżeli przed terminem umowy zadatkowej informacje są niepełne, nie wypełniaj luki optymistycznym założeniem. Omów z niezależnym prawnikiem warunek umowny, termin kontroli i skutki niezadowalającego wyniku. Warunek trzeba opracować dla konkretnej transakcji; ogólne zdanie z innej umowy nie gwarantuje ochrony.
Lista kontrolna przed złożeniem oferty
- Adres, numer referencyjny katastru i kupowane pomieszczenia dodatkowe są zgodne.
- Oficjalne dane sprawdzono z legendą, skalą, scenariuszem i datą; jeśli przeglądarka była niedostępna, odłożono wniosek.
- Sprawdzono różnice poziomów, garaż, komórkę lokatorską i wspólne pomieszczenia techniczne.
- Uzyskano protokoły wspólnoty oraz dokumenty dotyczące powiązanych prac.
- Kwestie techniczne przekazano niezależnemu specjaliście.
- Ubezpieczyciel otrzymał dokładne dane i przedstawił warunki na piśmie.
- Prawnik uzgodnił mechanizm umowny dotyczący nierozstrzygniętego ryzyka.
Rzetelna kontrola nie obiecuje absolutnego bezpieczeństwa. Ujawnia niewiadome i pozwala porównywać nieruchomości tą samą metodą. Materiał zweryfikowano na podstawie oficjalnych źródeł 25 października 2026 roku; stan konkretnego budynku, zastosowanie mapy i zakres ubezpieczenia wymagają osobnego potwierdzenia.
Oficjalne źródła
Materiał ma charakter informacyjny. Warunki prawne i finansowe konkretnej transakcji należy weryfikować z profesjonalistami.
Wybór nieruchomości.Omów z Laverna