
Riscul de inundare a unei locuințe în Spania: verificarea înainte de cumpărare
Cum se verifică riscul de inundare a unei locuințe în Spania: date SNCZI, garaj, spații comune, documentele asociației și asigurare.
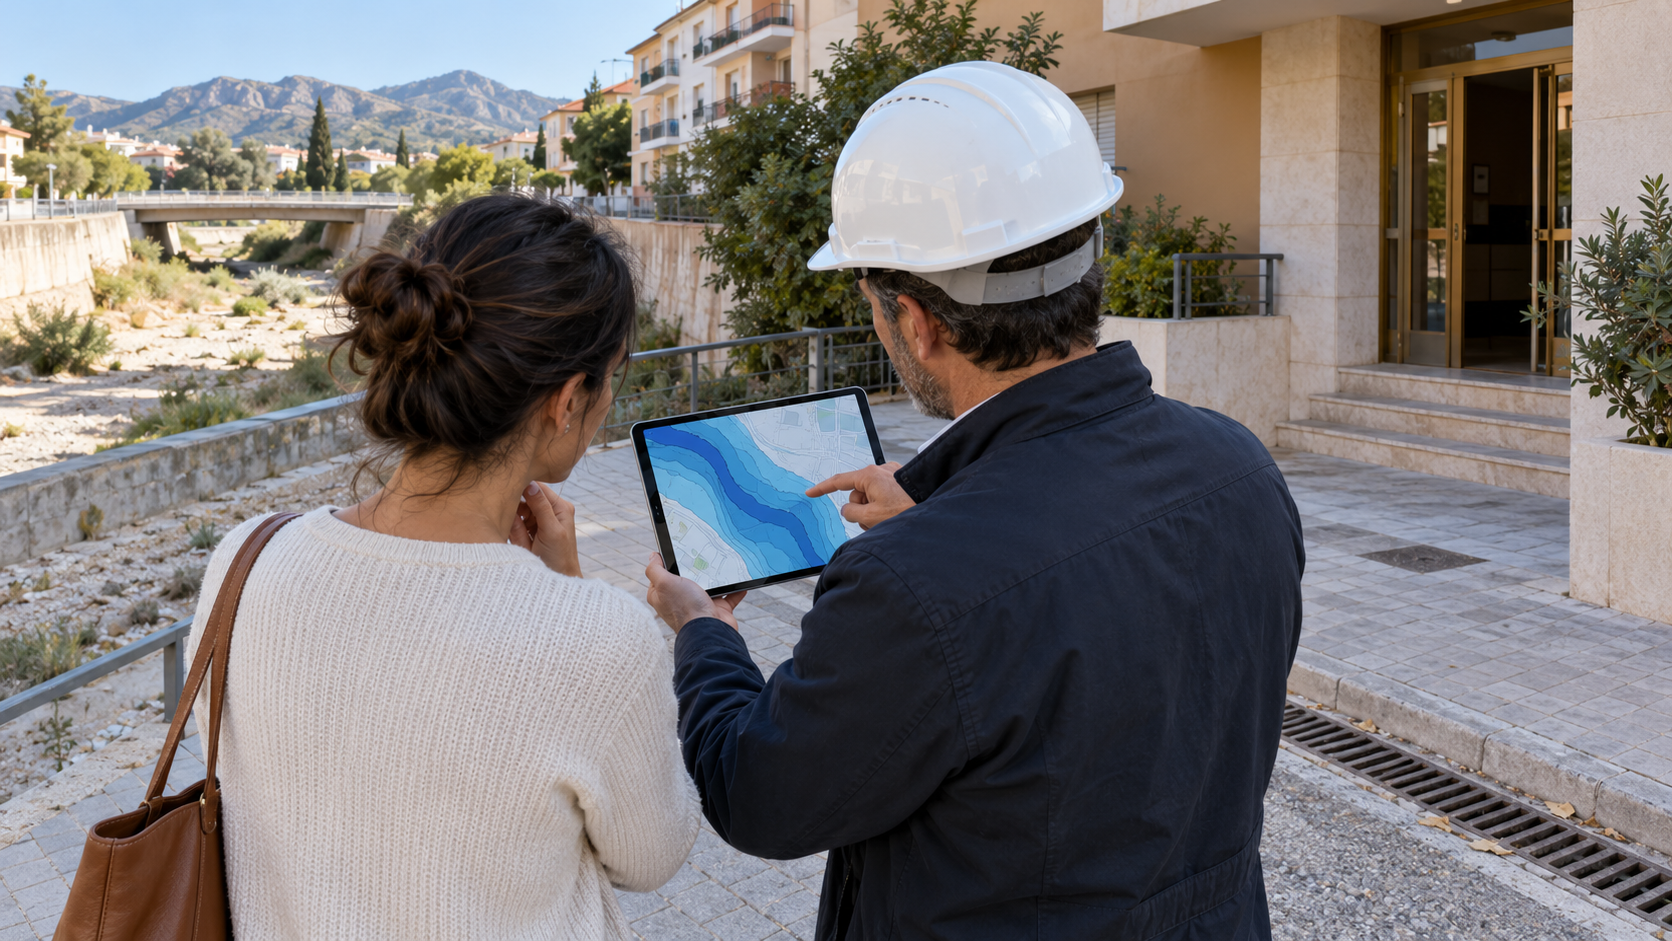
Ilustrație editorială generată cu IA; nu prezintă o proprietate verificată sau o măsurătoare oficială și nu confirmă siguranța locuinței.
Apropierea de mare, de un râu sau de o albie uscată nu permite stabilirea dintr-o fotografie a riscului de inundare pentru o anumită locuință. Înainte de semnarea contractului de arvună, cumpărătorul ar trebui să verifice stratul cartografic oficial, poziția locuinței în clădire, istoricul spațiilor comune și condițiile asigurării. Harta este un punct de plecare pentru întrebări, nu un raport tehnic și nici o previziune a ceea ce se va întâmpla în mod necesar.
Ce arată exact harta oficială
În Spania, sistemul național de cartografiere a zonelor inundabile se numește Sistema Nacional de Cartografía de Zonas Inundables, sau SNCZI. Acesta este legat de evaluarea și gestionarea riscurilor de inundații în conformitate cu Real Decreto 903/2010. Pagina oficială MITECO despre SNCZI descrie vizualizatorul cartografic drept un element central al sistemului, iar secțiunea oficială de descărcare publică seturi de date pentru diferite perioade de revenire. Existența datelor și acoperirea punctului vizat trebuie verificate la data deciziei.
Începeți prin a nota adresa exactă, referința cadastrală și coordonatele clădirii. Când vizualizatorul oficial este disponibil, localizați punctul exact, nu doar denumirea complexului, și salvați legenda, stratul selectat, scara și data. Dacă vizualizatorul este temporar indisponibil, nu formulați o concluzie pe baza hărții unui terț: folosiți secțiunea oficială de descărcare SNCZI și ajutorul unui specialist competent sau amânați concluzia cartografică. Lipsa unei colorări vizibile într-un set ori la o anumită scară nu demonstrează absența oricărui risc legat de apă.
Real Decreto 903/2010 prevede etape succesive în tratarea riscului: evaluare preliminară, hărți de hazard și de risc și planuri de management. Aceste documente îndeplinesc funcții diferite. Cumpărătorul nu ar trebui să le grupeze sub unicul cuvânt „hartă” și nici să deducă dintr-un singur strat valoarea viitoarelor daune pentru o locuință concretă.
De ce adresa singură nu este suficientă
Două proprietăți din aceeași clădire pot avea vulnerabilități diferite. Un apartament la un etaj superior și o boxă la subsol fac parte din aceeași achiziție, însă apa le afectează diferit. Intrarea în garaj, rampa, încăperile tehnice, puțul liftului și punctul cel mai jos al curții merită analizate separat. Chiar dacă încăperile de locuit sunt situate sus, deteriorarea sistemelor comune poate limita accesul și poate genera cheltuieli pentru asociație.
În timpul vizitei, notați diferențele de nivel dintre stradă, intrare, curte și garaj. Observați în ce direcție sunt înclinate căile, dacă există grile de drenaj și dacă se văd urme ale unor lucrări recente. Aceste observații nu trebuie transformate într-un diagnostic ingineresc. Rolul lor este să creeze o listă de întrebări pentru tehnician și administratorul asociației.
Proprietățile aflate lângă o rambla, o ravenă sau alte cursuri care par uscate o parte din an necesită atenție specială. Starea obișnuită a terenului nu demonstrează cum funcționează acesta în timpul ploilor intense. Nu folosiți afirmația „aici nu a intrat niciodată apă” în locul datelor oficiale, proceselor-verbale ale asociației și unei evaluări profesionale.
Ce documente trebuie cerute vânzătorului și asociației
- identificarea exactă a locuinței, garajului și boxei incluse în tranzacție;
- procesele-verbale ale ședințelor din perioada disponibilă, cu mențiuni despre apă, drenaj, pompe, garaj și daune;
- informații despre lucrările efectuate și planificate în spațiile comune;
- polița curentă a asociației și datele de contact ale asigurătorului, fără publicarea datelor cu caracter personal;
- documentele poliței individuale a vânzătorului, dacă acesta dorește să dovedească istoricul declarat;
- rapoarte tehnice și facturi pentru reparații ulterioare pătrunderii apei, dacă au fost efectuate asemenea lucrări.
Absența unei mențiuni într-un proces-verbal nu confirmă că nu au existat incidente. Întrebați cine administra anterior clădirea, dacă s-a schimbat asigurătorul și unde sunt păstrate documentele vechi. Dacă vânzătorul afirmă că paguba a fost reparată complet, cereți descrierea cauzei, a amplorii lucrărilor și a executantului, apoi transmiteți materialele unui specialist independent.
Cum să inspectați locuința fără concluzii false
Mirosul de umezeală, vopsirea locală recentă, umflarea finisajelor și urmele de lângă plintă necesită o explicație, dar nu indică automat o inundație. Cauza poate fi o țeavă neetanșă, condensul, un defect al fațadei sau apă provenită din exterior. Cauze diferite necesită soluții diferite. Cumpărătorul trebuie să documenteze locul și să nu accepte o explicație universală fără verificare.
Verificați spațiile adesea omise: boxa, locul de parcare, casa scării și accesul la contoare. Aflați unde sunt amplasate echipamentele electrice, pompele și comanda porții. Nu manipulați instalațiile și nu efectuați teste fără permisiune. Evaluarea drenajului și a structurilor îi revine unui specialist calificat.
Dacă vizita are loc după o perioadă lungă fără ploaie, această limitare trebuie consemnată expres în raport. O a doua vizită după ploaie poate furniza informații suplimentare, dar nici ea nu înlocuiește analiza documentelor și opinia tehnică.
Asigurarea: verificați condițiile, nu cuvântul „poliță”
Faptul că imobilul sau locuința este asigurată nu înseamnă că orice daună va fi despăgubită în orice cuantum. Trebuie cunoscute bunurile asigurate, limitele, excluderile, obligațiile contractantului asigurării și procedura de notificare. Condițiile poliței individuale și cele ale poliței asociației pot fi diferite, iar asigurătorul decide fiecare caz concret potrivit contractului și împrejurărilor.
Înainte de a vă asuma o obligație, transmiteți asigurătorului adresa exactă și datele proprietății. Solicitați o ofertă scrisă și studiați documentația înainte de plată. Nu vă bazați alegerea pe afirmația verbală a unui agent că zona „se asigură fără probleme”. Dacă ar putea fi relevant un regim special de compensare, confirmați aplicarea acestuia cu asigurătorul sau cu un consultant specializat, în loc să o presupuneți.
Cum se integrează riscul în decizia de cumpărare
Nu transformați direct culoarea de pe hartă într-un procent de reducere. Stabiliți mai întâi expunerea reală a spațiilor cumpărate, starea clădirii, măsurile deja adoptate, posibilitatea asigurării și eventualele lucrări comune. Abia apoi comparați costul total al alternativelor.
Un tabel util are cinci coloane: sursa oficială și data consultării; spațiul concret; problema identificată; confirmarea documentară; specialistul care trebuie să o clarifice. Formularea „clădire în zonă” este prea generală. Formularea „intrarea în garaj se află sub nivelul străzii; au fost solicitate procesele-verbale și o inspecție a drenajului” este operațională.
Dacă informațiile nu sunt complete înainte de termenul contractului de arvună, nu umpleți golul cu o presupunere optimistă. Discutați cu un avocat independent o condiție contractuală, termenul de verificare și consecințele unui rezultat nesatisfăcător. Condiția trebuie redactată pentru tranzacția concretă; o formulare generică dintr-un alt contract nu garantează protecția.
Listă de verificare înainte de ofertă
- Adresa, referința cadastrală și spațiile suplimentare cumpărate coincid.
- Datele oficiale au fost verificate împreună cu legenda, scara, scenariul și data; dacă vizualizatorul nu a fost disponibil, concluzia a fost amânată.
- Au fost inspectate diferențele de nivel, garajul, boxa și spațiile tehnice comune.
- Au fost obținute procesele-verbale ale asociației și documentele privind lucrările relevante.
- Întrebările tehnice au fost transmise unui specialist independent.
- Asigurătorul a primit datele exacte și a emis condiții în scris.
- Avocatul a convenit un mecanism contractual pentru riscul neclarificat.
O verificare bună nu promite siguranță absolută. Ea face vizibile necunoscutele și permite compararea proprietăților prin aceeași metodă. Materialul a fost verificat pe baza surselor oficiale la 25 octombrie 2026; starea clădirii concrete, aplicarea hărții și acoperirea asigurării trebuie confirmate separat.
Surse oficiale
Materialul are un caracter informativ. Condițiile juridice și financiare ale unei tranzacții specifice trebuie verificate cu specialiști în domeniu.
Alegeți imobilul.Discută cu Laverna