
Tasación bancaria e inspección técnica de una vivienda en España
Diferencias entre tasación bancaria e inspección técnica: finalidad, informes, hipoteca, defectos y comprobaciones antes de las arras en España.
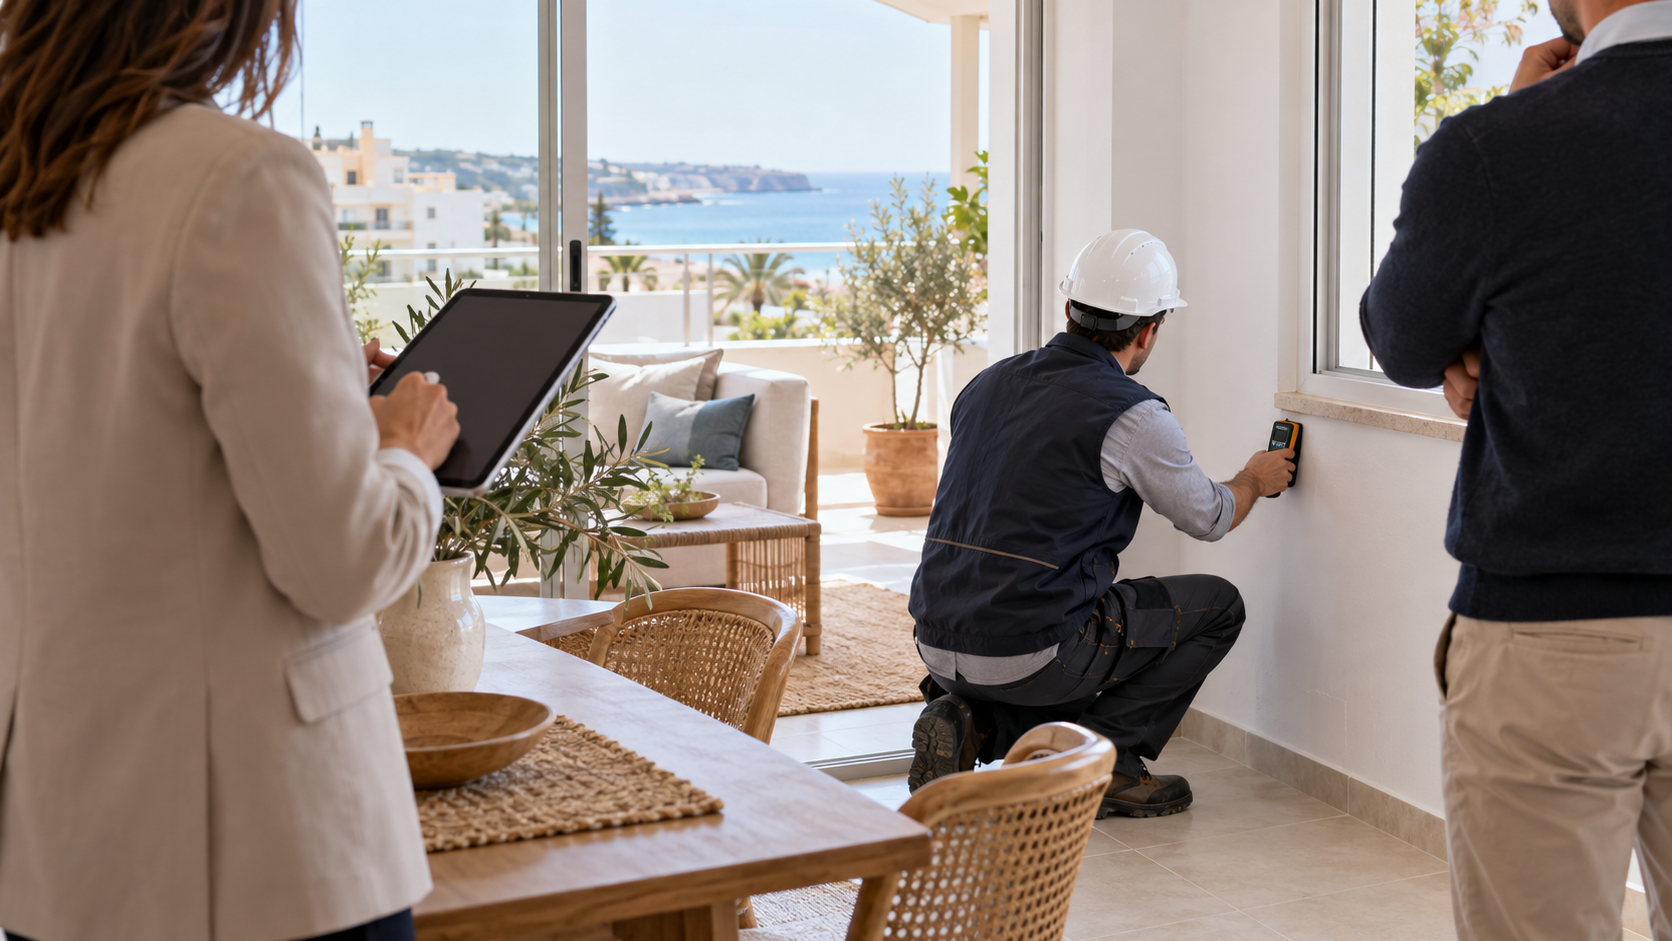
Ilustración editorial neutra generada con IA; no representa un inmueble concreto ni certifica una tasación, el resultado de una inspección o la ausencia de defectos.
La tasación bancaria, la inspección técnica y la revisión jurídica responden a preguntas distintas. La tasación ayuda al banco a valorar la garantía para la financiación, el técnico estudia el estado y los riesgos del edificio y el abogado contrasta derechos y documentos. Un informe no sustituye a los otros dos, aunque el profesional haya visitado personalmente la vivienda.
Para qué necesita el banco una tasación
En una hipoteca, el banco valora el inmueble como garantía del préstamo y como parte de su propio análisis de riesgo. El Banco de España explica que la tasación se utiliza para determinar el valor de la garantía. El cliente paga la tasación en los supuestos descritos por las reglas de formalización hipotecaria. El resultado puede influir en la financiación disponible, pero no es una promesa del banco de prestar una suma concreta.
El valor de tasación no equivale automáticamente al precio del contrato, al futuro precio de venta ni al presupuesto de reforma. Vendedor y comprador pueden acordar una cantidad, el tasador obtener otra y el banco aplicar sus propios criterios crediticios. Antes de firmar arras, aclare qué ocurrirá si la tasación resulta inferior a lo esperado y los fondos propios no son suficientes.
Qué conviene preguntar al banco
- si hace falta una tasación antes de la aprobación definitiva del inmueble concreto;
- qué sociedades de tasación acepta y si puede aportarse una tasación propia vigente;
- cómo relaciona el banco el valor tasado, el precio de compra y el límite del préstamo;
- cuál es la vigencia del informe para el procedimiento bancario;
- qué documentos del inmueble debe aportar el cliente;
- qué sucede con la solicitud si el precio y la tasación difieren de forma sustancial.
Qué regula la tasación bancaria
La Orden ECO/805/2003 establece normas de valoración de bienes inmuebles para determinadas finalidades financieras, incluida la garantía hipotecaria. Es una tarea especializada y regulada, con metodología, requisitos del informe e hipótesis. Esa metodología hace que el informe sea importante para el banco, pero no lo convierte en una inspección integral del edificio.
Compruebe la finalidad declarada del documento. Una breve opinión de un agente sobre el valor de mercado, la valoración automática de un portal y una tasación bancaria son productos distintos. Pida el informe completo y verifique dirección, referencia catastral, superficies descritas, estado, hipótesis y fecha. Si la distribución real no coincide con los documentos, traslade la discrepancia al abogado y al técnico.
Qué hace el técnico
La inspección técnica se organiza según las preguntas del comprador: estado de cubierta y fachada, señales de humedad, grietas, ventanas, instalaciones, ventilación, terrazas, piscina y obras previsibles. El alcance depende del tipo de inmueble y del encargo. Inspeccionar una vivienda sin acceder a las zonas comunes no acredita el estado de todo el edificio; una revisión visual sin mediciones no descarta vicios ocultos.
Antes de contratarla, determine qué estancias y sistemas deben estar accesibles, si se revisará documentación, si hacen falta mediciones y una priorización orientativa de las obras. Pregunte qué limitaciones persistirán: cavidades cerradas, muebles, falta de electricidad o imposibilidad de acceder a la cubierta deben constar en el resultado.
No pida al técnico que garantice la ausencia de cualquier problema futuro. El objetivo es obtener una observación profesional razonada en la fecha de la visita, una lista de riesgos y recomendaciones para los siguientes pasos. Para cuestiones concretas pueden hacer falta un electricista, un especialista en piscinas, un arquitecto u otro profesional competente.
La revisión jurídica cubre un tercer grupo de riesgos
Incluso una vivienda técnicamente correcta puede tener una carga, una ampliación no autorizada o un derecho de uso de un tercero. El abogado comprueba titular, nota simple, contratos, deudas, descripción del inmueble y condiciones aplicables a la operación. No determina la causa de una grieta ni calcula la potencia de la instalación eléctrica.
Contrastar los tres trabajos es especialmente importante. Si el tasador indica una superficie, el Catastro otra y la medición real una tercera, no elija la cifra que más convenga. Anote la fuente de cada dato y pida a los profesionales que expliquen la importancia jurídica, valorativa y práctica de la diferencia.
Por qué un valor no responde si la vivienda es cara
El comprador necesita el importe completo: precio, impuestos, formalización, obras urgentes y reserva. La tasación no tiene por qué incluir el presupuesto personal para llevar la vivienda al confort deseado. Un piso puede ser una garantía aceptable y necesitar ventanas y equipos nuevos; otro puede tasarse de forma parecida aunque sus obras principales ya estén documentadas.
Compare las alternativas con la misma tabla. Separe precio de oferta, valor tasado, reformas confirmadas, riesgos pendientes y gastos anuales. No descuente automáticamente del precio un coste de reforma supuesto: sirve para decidir y negociar, pero el resultado depende del vendedor y del mercado.
Pasos antes de las arras
- Obtenga una posición preliminar del banco sobre financiación y fondos propios.
- Reúna los documentos del inmueble con un abogado independiente.
- Encargue una inspección técnica con instrucciones escritas.
- Determine cuándo hace falta la tasación bancaria y quién la solicita.
- Compare dirección, superficies, estancias y anexos de todos los informes.
- Calcule un escenario con tasación inferior y otro con obras detectadas.
- Refleje con el abogado en el contrato las condiciones relevantes de financiación y revisión.
El orden puede variar, pero es arriesgado asumir un compromiso irreversible suponiendo que la futura tasación confirmará el precio y el estado. La preaprobación hipotecaria suele referirse al cliente y a los datos iniciales; el inmueble concreto aún debe superar los procedimientos del banco.
Señales de alerta en los informes
- el informe corresponde a otra dirección, finca o configuración antigua;
- solo se muestra al comprador la cifra final, sin documento ni hipótesis;
- se presenta la tasación bancaria como garantía de ausencia de defectos constructivos;
- la inspección técnica no accedió a zonas importantes y no indica esa limitación;
- la superficie mezcla útil, construida, terrazas y participación en elementos comunes;
- el vendedor exige renunciar a la revisión independiente porque «ya hay tasación»;
- el comprador calcula el préstamo sobre el precio anunciado sin confirmación bancaria.
Si los informes no coinciden
Primero determine si se comparan realmente los mismos conceptos. La superficie construida y la útil no tienen por qué coincidir. También importan fecha, metodología e inclusión de elementos comunes. Pida a cada profesional que aclare por escrito su dato; no modifique los informes por su cuenta.
Si aparece un defecto, procure entender la causa y el alcance de las obras, no solo una cifra redonda. Si el problema es documental, un presupuesto técnico no legaliza el inmueble. Si la tasación queda por debajo del precio, trate con el banco los fondos propios y las condiciones de la decisión; el agente no puede garantizar que se cambie el informe.
Ficha de decisión final
- Financiación: límite confirmado, fondos propios y condiciones previas al desembolso.
- Tasación: finalidad, fecha, valor e hipótesis principales.
- Técnica: zonas inspeccionadas, defectos, prioridades y limitaciones.
- Derecho: titular, cargas y correspondencia entre realidad y documentos.
- Presupuesto: precio, gastos de la operación, obras y reserva.
- Contrato: qué ocurre si el banco rechaza la financiación o la revisión arroja un resultado relevante.
La decisión no se toma por la cifra más alta de un informe, sino por la compatibilidad del inmueble con la financiación, los documentos y el proyecto de vida. Este material se comprobó el 25 de octubre de 2026 con fuentes oficiales del Banco de España y el BOE. No es una tasación de un inmueble concreto ni un dictamen técnico.
Fuentes oficiales
El material tiene carácter informativo. Verifique las condiciones legales y financieras de la transacción específica con especialistas en la materia.
Seleccionar inmueblesDiscutir con Laverna