
Immobles a Espanya per 500 000 euros: com repartir el pressupost i triar
Un pressupost de 500 000 euros per a un immoble a Espanya s’ha de convertir primer en el preu màxim de l’immoble mateix. Després cal decidir què és més important: poder anar a peu a la platja, tenir una casa independent, gaudir de vida urbana tot l’any o poder-hi entrar a viure immediatament. Un mateix pressupost pot portar a cerques diferents, però sense una selecció actualitzada no es pot prometre honestament una superfície concreta ni una vil·la en una ciutat determinada. […]
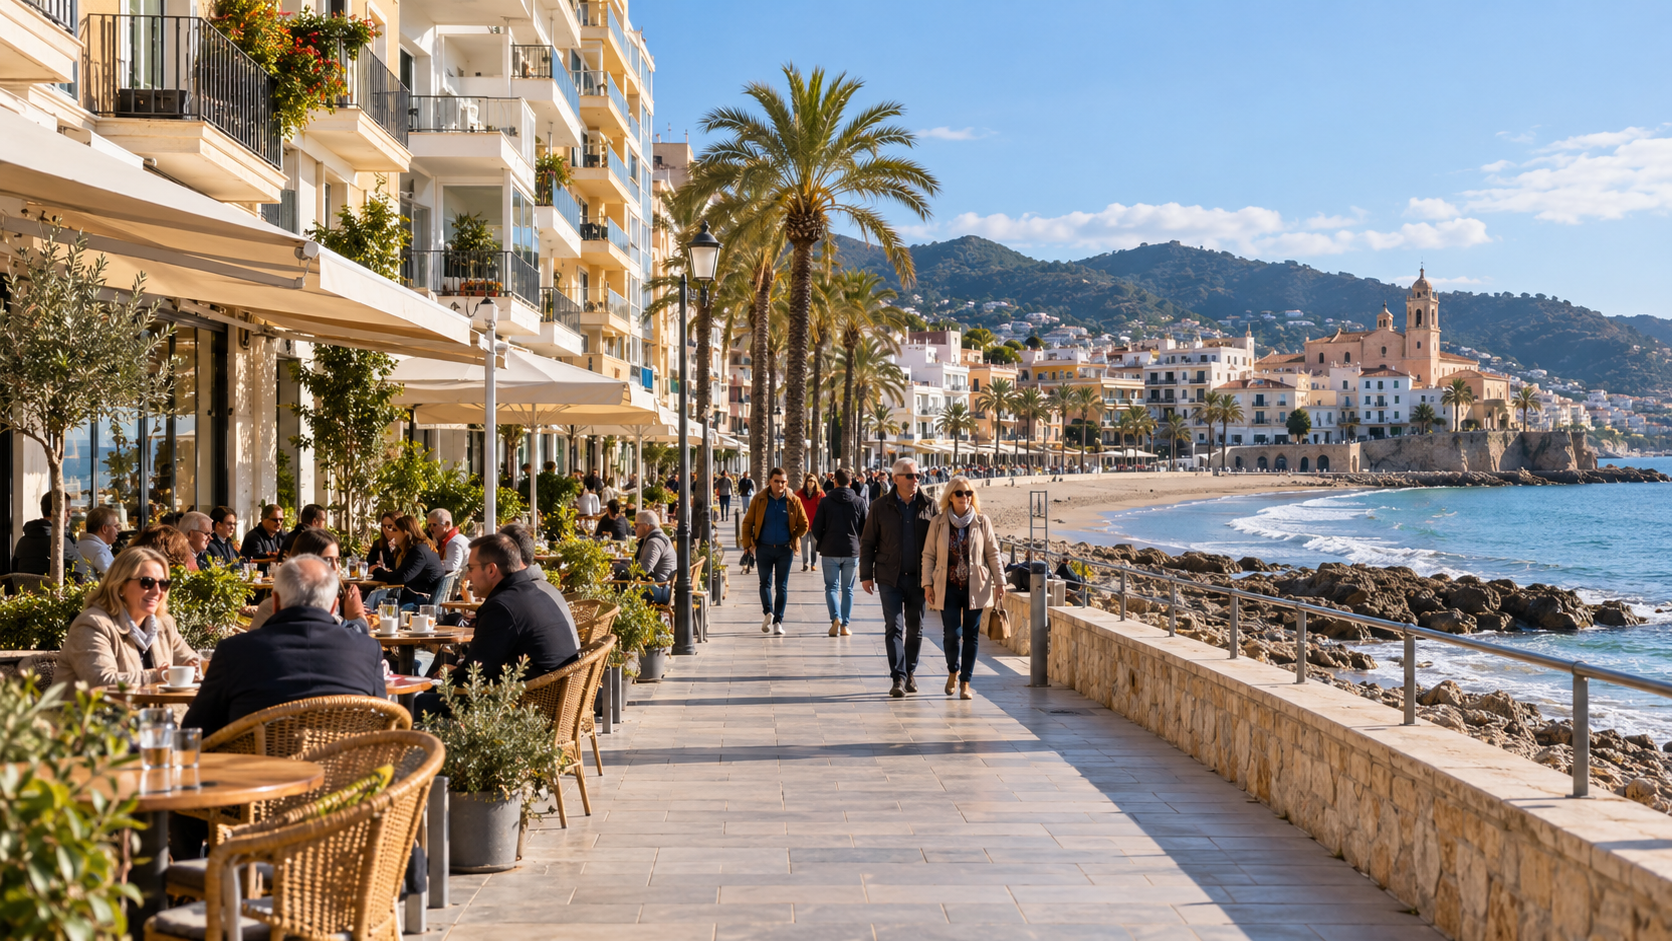
Un pressupost de 500 000 euros per a un immoble a Espanya s'ha de convertir primer en un preu màxim per al mateix immoble. Després, cal determinar què importa més: anar a peu a la platja, una casa independent, vida urbana tot l'any o poder entrar-hi immediatament. Un mateix pressupost pot conduir a cerques diferents, però sense una selecció actualitzada no es pot prometre honestament una superfície concreta o una vil·la en una ciutat determinada.
Aquesta és una guia per repartir el pressupost i comparar ofertes a la costa, no un catàleg d'immobles disponibles per un import fix. La disponibilitat, l'equipament i el preu de cada pis o casa triats s'han de confirmar amb el venedor abans de fer una oferta.
500 000 euros: preu de l'habitatge o pressupost total de compra?
La diferència és essencial. Si és només el preu de l'anunci, els impostos, la formalització i les obres inicials es paguen a part. Si 500 000 euros són tots els fons disponibles, el filtre del catàleg ha de ser inferior a aquesta quantitat. No deixeu la resta «per després»: una despesa sense la qual no es pot tancar l'operació o utilitzar l'habitatge ja forma part de la compra.
Fórmula pràctica: preu màxim de l'immoble = pressupost total − impostos i formalització − preparació de l'habitatge − reserva. Els impostos poden dependre del preu i d'una altra base imposable aplicable; per tant, el resultat es calcula per a l'operació concreta, no amb un únic percentatge universal.
Què incloure en el càlcul
- Adquisició: preu acordat amb una relació clara dels béns, inclosos el garatge o el traster si formen part de l'operació.
- Impostos: règim i base imposable aplicables, normes autonòmiques i beneficis fiscals individuals si se n'acrediten els requisits.
- Formalització i comprovacions: advocat independent, inspecció tècnica, despeses notarials i registrals del comprador, traducció de documents i poder si cal.
- Finançament: aportació pròpia, taxació per al banc i despeses contractuals si cal una hipoteca.
- Mudança i preparació: reforma, mobles, electrodomèstics, altes de serveis i treballs necessaris abans d'entrar-hi a viure.
- Reserva: diners per als riscos detectats i els primers mesos de propietat que no s'utilitzen per augmentar l'oferta al venedor.
L'Agencia Tributaria explica la diferència entre la tributació d'immobles nous i de segona mà: per a una compra nova es considera l'IVA i, per a un habitatge usat, l'ITP de la comunitat autònoma corresponent. La qualificació de l'operació concreta i la resta de pagaments aplicables s'han de determinar per separat. No traslladeu a la vostra operació el càlcul fiscal d'un conegut d'una altra regió.
A més, el preu de l'anunci no es pot considerar automàticament l'única base imposable. El Catastro explica el paper del valor de referencia en els impostos patrimonials corresponents. Demaneu a l'assessor que comprovi el valor en la data de l'operació i les normes d'aplicació abans de signar compromisos.
Exemple hipotètic de distribució
Exemple didàctic, no un pressupost ni una oferta: de 500 000 euros, el comprador destina hipotèticament 425 000 a l'immoble, 45 000 a impostos i formalització, 20 000 a preparació i 10 000 a reserva. La suma és de 500 000 euros, però cada partida s'ha de comprovar. Si les despeses confirmades de l'operació són 55 000 i la resta no canvia, el preu màxim baixa a 415 000. Aquest exemple mostra el funcionament del pressupost, no els tipus vigents ni el cost habitual dels serveis.
Quin immoble buscar: quatre prioritats diferents
Els escenaris següents descriuen maneres de seleccionar. No afirmen que qualsevol tipus d'habitatge enumerat estigui disponible per 500 000 euros a qualsevol punt de la costa.
Pis prop de la platja: pagar pel trajecte quotidià
Si el més important és anar a peu al mar, comproveu el recorregut des de la porta fins a una platja concreta, no la distància en línia recta. El camí pot passar per un pendent, una carretera transitada o un pas incòmode. Anoteu a la fitxa la planta, l'ascensor, el soroll, l'orientació i la utilitat de la terrassa per a la vida habitual. Vistes al mar i proximitat al mar són característiques diferents; no pagueu per una esperant l'altra.
En aquesta cerca, decidiu prèviament a què podeu renunciar per la ubicació: un dormitori addicional, acabats nous o aparcament. Sense aquesta jerarquia, el comprador compara ofertes no equiparables i canvia els criteris cada vegada.
Casa adossada: més independència, però una altra distribució
Comproveu quanta superfície ocupa l'escala, on són els dormitoris i si es poden utilitzar els espais principals sense canviar de planta. Aclariu els límits de la parcel·la pròpia, el règim d'ús de les zones comunes i els pagaments obligatoris. Una piscina comunitària no equival a una de privada, i una terrassa gran no substitueix una habitació. Per a una família amb infants petits o mobilitat reduïda, la comoditat de la distribució pot importar més que els metres totals.
Casa independent: la parcel·la i la privacitat requereixen manteniment
Si la prioritat és una vil·la o una casa independent, ampliar la zona de cerca pot ser una alternativa a reduir les exigències. Però cal valorar un camí més llarg fins al mar dins del vostre horari. Examineu l'accés, l'aparcament, les botigues i la necessitat de cotxe. Encarregueu una revisió de la coberta, la parcel·la, el drenatge, la piscina i les instal·lacions: les despeses no es limiten a la reforma interior.
No inclogueu una ampliació, una cuina d'estiu o un garatge transformat en la superfície útil habitable només perquè els utilitzi el venedor. La seva situació jurídica i tècnica s'ha de confirmar separadament.
Obra nova: comparar l'equipament i el moment del lliurament
Aclariu què inclou el preu de la unitat concreta: cuina, electrodomèstics, climatització, il·luminació, obres exteriors i plaça d'aparcament. El render mostra la idea; els documents fixen les obligacions. Compareu els terminis de lliurament, el calendari de pagaments, la memòria de qualitats i les condicions en cas de retard. Per a un pis de segona mà acabat, prepareu una llista igualment detallada dels mobles i equips que hi quedaran després de la venda.
Com comparar costes sense inventar una «vil·la mitjana»
Els noms Costa Blanca, Costa Cálida o Costa del Sol són massa amplis per concloure què obtindrà un comprador amb un pressupost. Trieu primer un municipi i una zona concrets i després uns mateixos paràmetres dels immobles. No compareu una primera línia en una ciutat amb una casa a l'interior d'una altra regió ni presenteu la diferència com a prova que una costa és més barata en general.
Un primer pas útil és preparar dues llistes breus: zona principal i zona alternativa. Busqueu-hi immobles comparables i registreu la data, l'enllaç, el preu d'oferta i les característiques. Si no hi ha fitxes adequades, cal revisar algun criteri, no inventar un immoble «típic». Podeu començar la cerca al catàleg de Laverna.
Fitxa comparativa: què anotar de cada opció
- Identificació: enllaç, referència, ubicació exacta i data de confirmació de disponibilitat.
- Diners: preu d'oferta, béns inclosos i càlcul de les despeses de l'operació i dels treballs prioritaris.
- Superfície: per separat, útil, construïda, terrasses i parcel·la; font de cada valor.
- Vida quotidiana: dormitoris, banys, ascensor, aparcament, sol, soroll, internet i recorreguts als serveis necessaris.
- Propietat: IBI, comunitat, assegurança, manteniment de piscina i jardí i derrames previstes de l'edifici.
- Estat: dictamen tècnic, documents energètics, edat i manteniment dels equips.
- Dret: propietari, càrregues, correspondència dels documents amb l'immoble real i ús permès.
El preu d'oferta encara no és un preu de compravenda confirmat. No conclogueu que hi ha descompte, liquiditat o revalorització futura només comparant uns quants anuncis.
Si el banc paga una part de la compra
Confirmeu primer el finançament i l'aportació pròpia necessària, i després trieu l'immoble dins de la forquilla definitiva. El Banco de España explicaque el banc necessita la taxació per determinar el valor de la garantia i el risc; la paga el client. No s'han de barrejar les despeses de formalització del préstec hipotecari amb les de la compravenda. La taxació bancària tampoc substitueix una inspecció tècnica de l'edifici.
Determineu prèviament a les condicions contractuals què passa si no s'aprova el finançament o la taxació difereix de l'esperada. Tenir un càlcul preliminar de la quota no significa, per si sol, l'aprovació definitiva d'aquella compra concreta.
Què cal comprovar abans de les arres
Obteniu una nota simple actualitzada i contrasteu el propietari, la descripció i les càrregues amb l'esborrany de contracte. Demaneu documents de la comunitat i informació de deutes i obres properes. Reviseu la distribució real i els documents amb un advocat independent i un tècnic. Si es preveu llogar, l'admissibilitat de la modalitat triada es comprova a part: comprar un habitatge no implica una autorització automàtica d'ús turístic.
El resultat d'una bona selecció no és el màxim nombre de metres dins del filtre, sinó un immoble adequat per a la vostra vida i que encaixi en l'import total després de les comprovacions. Per concretar la petició, indiqueu «500 000 euros en total» o «500 000 euros per a l'immoble», la finalitat, la necessitat de crèdit, dues característiques imprescindibles i una concessió acceptable. Així es poden comparar opcions reals sense costos ocults ni expectatives exagerades.
Comprovat el 23 d'octubre de 2026. L'article no afirma preus d'immobles concrets, tipus impositius, rendibilitats ni estadístiques de freqüència de cerques; els imports didàctics no substitueixen un càlcul individualitzat.
El material és de caràcter informatiu. Comproveu les condicions jurídiques i financeres d'una transacció concreta amb especialistes competents.
Seleccionar immobles.Discutir amb Laverna