
Risque d'inondation d'un logement en Espagne : vérifier avant l'achat
Comment vérifier le risque d'inondation d'un logement en Espagne : données SNCZI, garage, parties communes, copropriété et assurance.
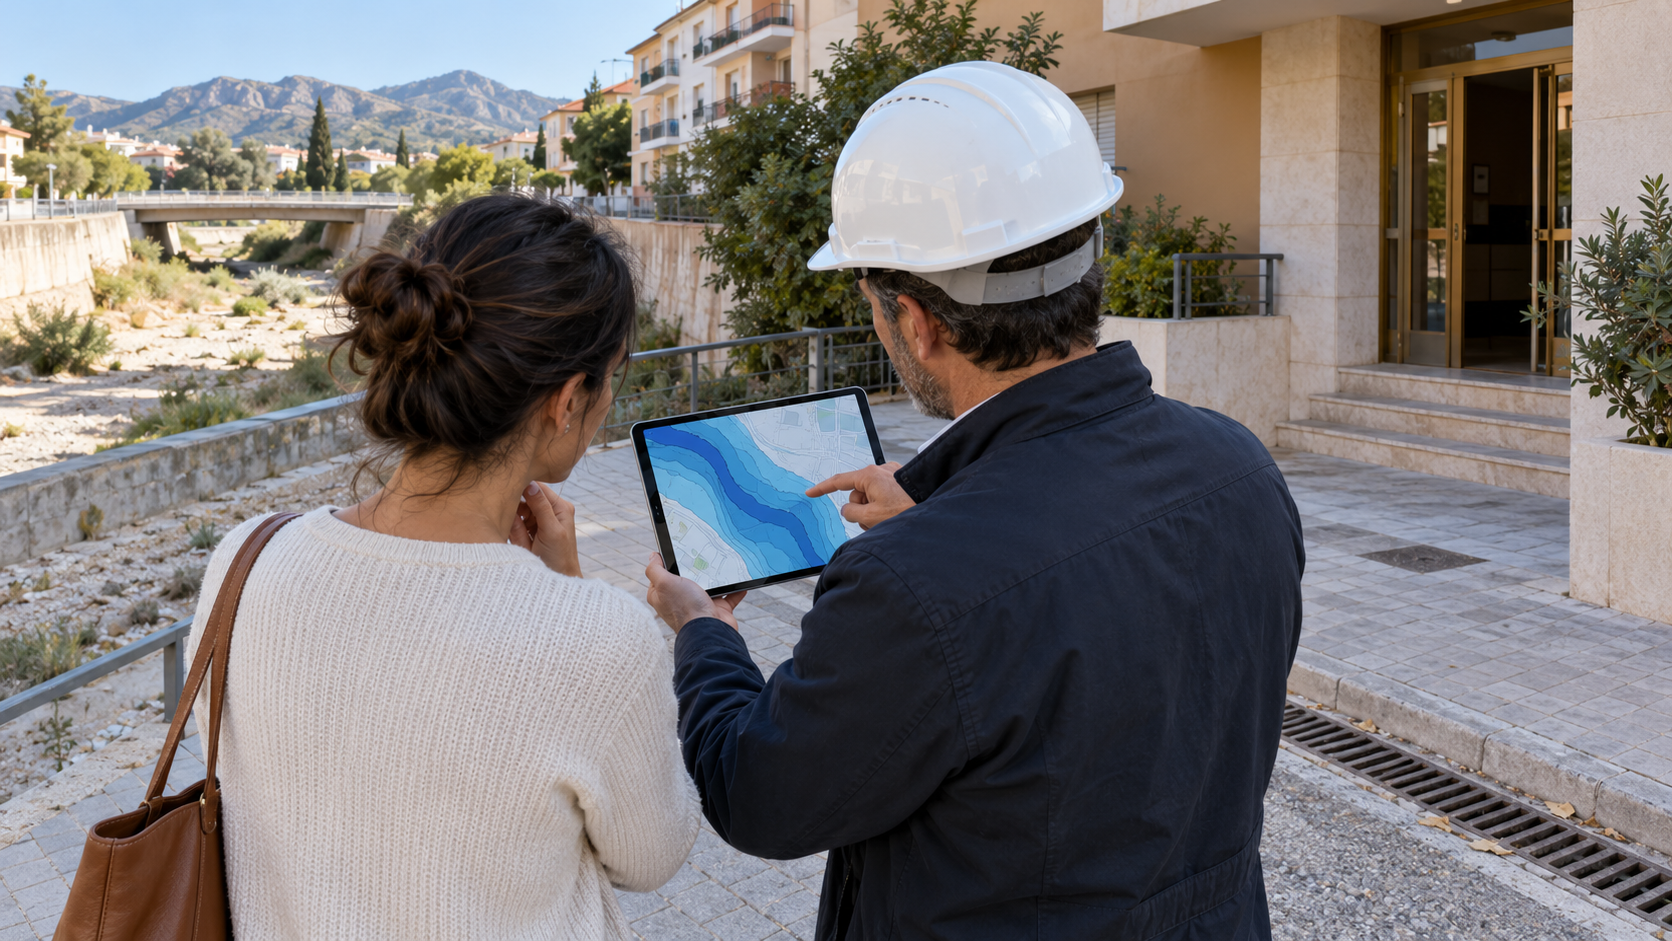
Illustration éditoriale générée par IA. La carte sur la tablette est illustrative, sans constituer des données officielles ni une évaluation du risque d’inondation d’un bien précis.
La proximité de la mer, d'une rivière ou d'un lit à sec ne permet pas de déterminer sur une photographie le risque d'inondation d'un logement précis. Avant les arras, l'acheteur a intérêt à vérifier la couche cartographique officielle, la position du logement dans l'immeuble, l'historique des parties communes et les conditions d'assurance. La carte sert de point de départ aux questions, et non d'avis technique ni de prévision de ce qui se produira nécessairement.
Ce que montre exactement la carte officielle
En Espagne, le système national de cartographie des zones inondables s'appelle Sistema Nacional de Cartografía de Zonas Inundables, ou SNCZI. Il est lié à l'évaluation et à la gestion des risques d'inondation prévues par le Real Decreto 903/2010. La page officielle du MITECO consacrée au SNCZI présente le visualiseur cartographique comme un élément central du système, tandis que la rubrique officielle de téléchargement publie des jeux de données pour différentes périodes de retour. La disponibilité des données et la couverture du point recherché doivent être contrôlées à la date de la décision.
Commencez par noter l'adresse exacte, la référence cadastrale et les coordonnées de l'immeuble. Lorsque le visualiseur officiel est disponible, localisez le point lui-même, et pas seulement le nom de la résidence, puis conservez la légende, la couche choisie, l'échelle et la date. Si le visualiseur est temporairement indisponible, ne concluez pas à partir d'une carte tierce : utilisez la rubrique officielle de téléchargement du SNCZI et l'aide d'un professionnel compétent, ou reportez la conclusion cartographique. L'absence de couleur visible dans un jeu de données ou à une échelle ne prouve pas l'absence de tout risque lié à l'eau.
Le Real Decreto 903/2010 prévoit une démarche successive : évaluation préliminaire, cartes d'aléa et de risque, puis plans de gestion. Ces documents répondent à des objectifs différents. L'acheteur ne doit pas les confondre sous le seul mot « carte » ni déduire d'une couche le montant des dommages futurs d'un logement précis.
Pourquoi l'adresse ne suffit pas
Deux biens du même immeuble peuvent présenter des vulnérabilités différentes. Un appartement en étage élevé et une cave au sous-sol appartiennent à la même acquisition, mais l'eau ne les affecte pas de la même manière. L'entrée du garage, la rampe, les locaux techniques, la gaine d'ascenseur et le point bas de la cour méritent une attention distincte. Même si les pièces de vie sont en hauteur, les dommages aux systèmes communs peuvent limiter l'accès et entraîner des dépenses de copropriété.
Lors de la visite, notez les différences de niveau entre la rue, le hall, la cour et le garage. Regardez vers où vont les pentes, s'il existe des grilles d'évacuation et si des traces de travaux récents sont visibles. Ces observations ne doivent pas devenir un diagnostic d'ingénierie. Elles servent à constituer une liste de questions pour le technicien et le gestionnaire de copropriété.
Les biens proches d'une rambla, d'un barranco ou d'autres lits qui paraissent secs une partie de l'année demandent une attention particulière. L'état habituel du terrain ne montre pas son comportement sous des précipitations intenses. Ne remplacez pas les données officielles, les procès-verbaux de copropriété et l'évaluation professionnelle par le récit selon lequel « il n'y a jamais eu d'eau ici ».
Documents à demander au vendeur et à la copropriété
- identification exacte du logement, du garage et de la cave compris dans la transaction ;
- procès-verbaux des assemblées disponibles mentionnant l'eau, le drainage, les pompes, le garage et les sinistres ;
- informations sur les travaux exécutés et prévus dans les parties communes ;
- police d'assurance actuelle de la copropriété et coordonnées de l'assureur, sans publication de données personnelles ;
- documents de la police individuelle du vendeur s'il souhaite attester l'historique déclaré ;
- rapports techniques et factures de réparations après entrée d'eau, si de tels travaux ont eu lieu.
L'absence de mention dans un procès-verbal ne confirme pas l'absence d'événement. Demandez qui gérait auparavant l'immeuble, si l'assureur a changé et où les anciens documents sont conservés. Si le vendeur affirme que les dommages ont été entièrement réparés, demandez la cause, l'étendue des travaux et l'entreprise intervenante, puis remettez les documents à un professionnel indépendant.
Comment inspecter le logement sans tirer de fausses conclusions
Une odeur d'humidité, une peinture locale récente, un revêtement gonflé ou des marques au niveau de la plinthe exigent une explication, mais n'indiquent pas automatiquement une inondation. La cause peut être une fuite de canalisation, de la condensation, un défaut de façade ou de l'eau venue de l'extérieur. Des causes différentes exigent des solutions différentes. L'acheteur doit consigner l'emplacement et ne pas accepter une explication universelle sans contrôle.
Inspectez les espaces facilement oubliés : cave, place de stationnement, cage d'escalier et accès aux compteurs. Repérez les équipements électriques, les pompes et la commande du portail. Ne manipulez pas les installations et ne réalisez pas d'essai sans autorisation. L'évaluation du drainage et des structures doit être confiée à un spécialiste.
Si la visite a lieu après une longue période sèche, cette limite doit être expressément mentionnée dans le rapport. Une nouvelle visite après la pluie peut apporter des informations complémentaires, mais ne remplace pas non plus l'analyse des documents et l'avis technique.
Assurance : vérifier les conditions, pas la présence du mot « police »
L'existence d'une assurance pour l'immeuble ou le logement ne signifie pas que tout dommage sera indemnisé à n'importe quel montant. Il faut connaître les biens assurés, les plafonds, les exclusions, les obligations du souscripteur et la procédure de déclaration. Les conditions de la police individuelle et de la police de copropriété peuvent différer, et l'assureur décide pour chaque sinistre selon le contrat et les circonstances.
Avant tout engagement, communiquez à l'assureur l'adresse exacte et les caractéristiques du bien. Demandez une proposition écrite et étudiez les documents avant de payer. Ne fondez pas votre choix sur l'affirmation orale d'un agent selon laquelle le secteur « s'assure sans difficulté ». Si un régime spécial d'indemnisation peut être pertinent, faites également confirmer son application par l'assureur ou un conseiller spécialisé au lieu de la présumer.
Comment intégrer le risque à la décision d'achat
Ne transformez pas directement une couleur cartographique en pourcentage de remise. Déterminez d'abord l'exposition réelle des espaces acquis, l'état de l'immeuble, les mesures déjà prises, la possibilité de s'assurer et les éventuels travaux communs. Ce n'est qu'ensuite que vous pouvez comparer le coût total des solutions.
Un tableau utile comporte cinq colonnes : source officielle et date de consultation ; espace précis ; question identifiée ; confirmation documentaire ; professionnel chargé de la résoudre. La formule « immeuble dans une zone » est trop générale. La formule « l'entrée du garage est plus basse que la rue ; les procès-verbaux et une inspection du drainage ont été demandés » est exploitable.
Si les informations sont incomplètes avant la date limite des arras, ne comblez pas le vide par une hypothèse optimiste. Discutez avec un avocat indépendant d'une condition contractuelle, du délai de vérification et des conséquences d'un résultat insatisfaisant. La condition doit être adaptée à la transaction ; une phrase générique d'un autre contrat ne garantit pas votre protection.
Liste de contrôle avant de faire une offre
- L'adresse, la référence cadastrale et les espaces annexes achetés correspondent.
- Les données officielles ont été vérifiées avec légende, échelle, scénario et date ; si le visualiseur est indisponible, la conclusion est reportée.
- Les différences de niveau, le garage, la cave et les zones techniques communes ont été inspectés.
- Les procès-verbaux de copropriété et les documents relatifs aux travaux ont été obtenus.
- Les questions techniques ont été confiées à un professionnel indépendant.
- L'assureur a reçu les données exactes et fourni des conditions écrites.
- L'avocat a convenu d'un mécanisme contractuel pour le risque non résolu.
Une bonne vérification ne promet pas une sécurité absolue. Elle rend visibles les circonstances inconnues et permet de comparer les biens selon la même méthode. Le contenu a été vérifié à partir de sources officielles le 25 octobre 2026 ; l'état de l'immeuble précis, l'applicabilité de la carte et la couverture d'assurance doivent être confirmés séparément.
Sources officielles
Le matériel a un caractère informatif. Vérifiez les conditions juridiques et financières d'une transaction spécifique avec des spécialistes qualifiés.
Trouvez un bien immobilier.Discuter avec Laverna