
Évaluation bancaire et inspection technique d’un logement en Espagne
Différences entre évaluation bancaire et inspection technique : objectifs, rapports, prêt, défauts et contrôles avant les arrhes en Espagne.
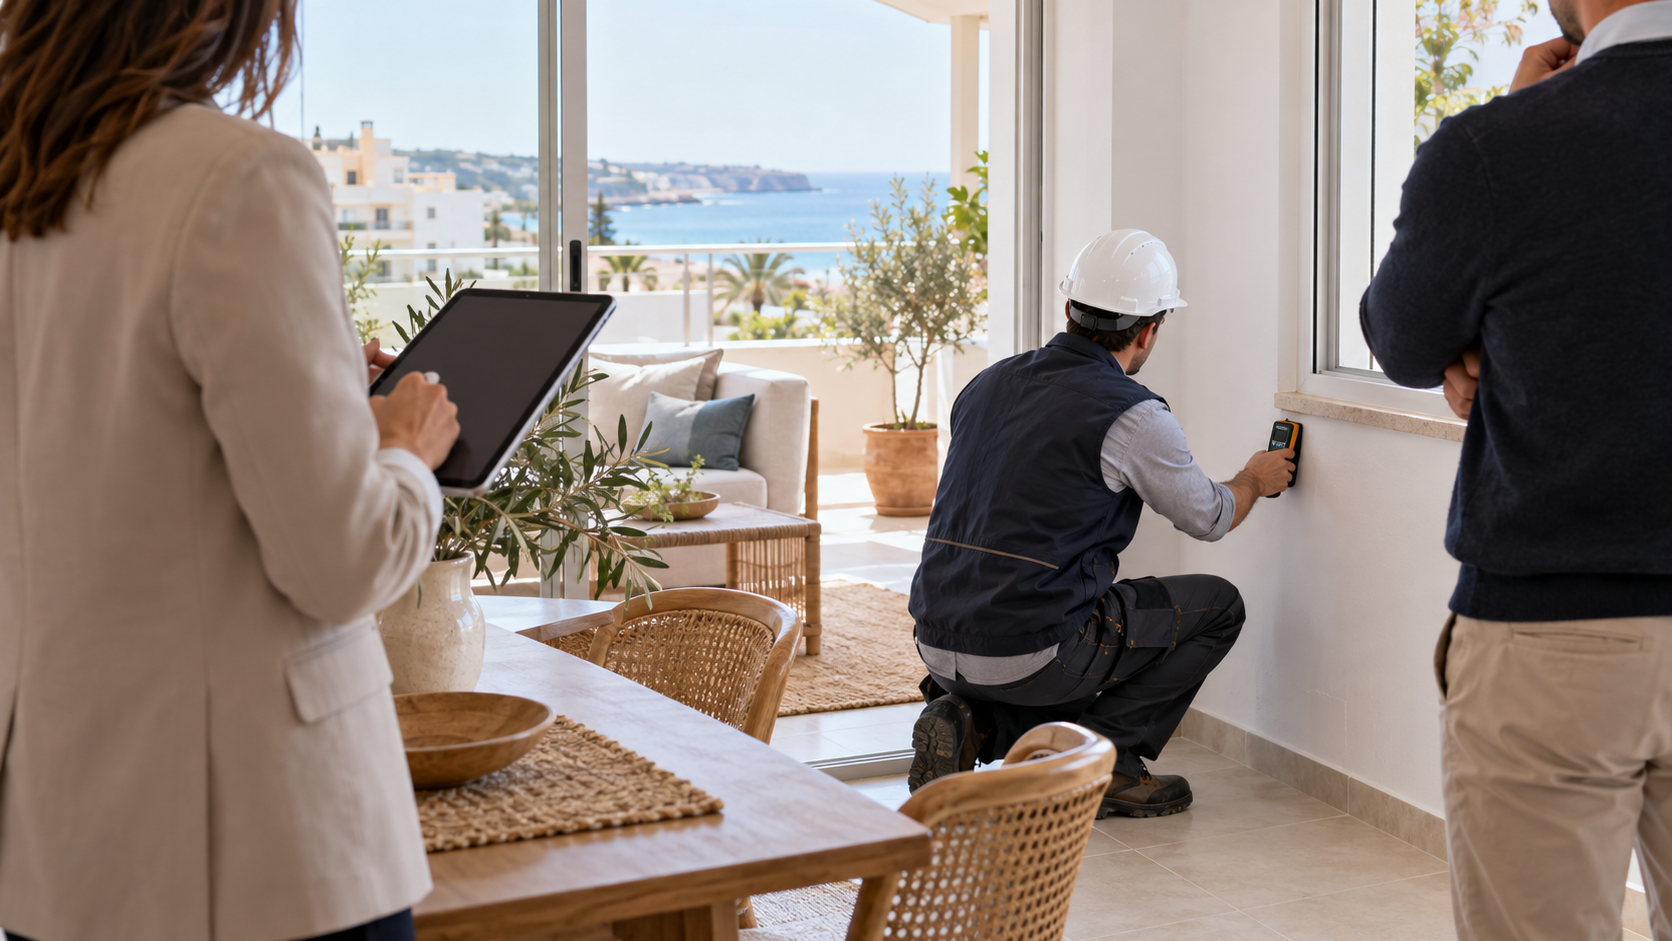
Illustration éditoriale neutre générée par IA ; elle ne représente pas un bien précis et ne certifie ni une évaluation, ni un résultat d’inspection, ni l’absence de défauts.
L’évaluation bancaire, l’inspection technique et l’audit juridique répondent à des questions différentes. La tasación aide la banque à apprécier la garantie du financement, le technicien recherche l’état et les risques du bâtiment, tandis que l’avocat confronte droits et documents. Un rapport ne remplace pas les deux autres, même si le professionnel a visité le logement en personne.
Pourquoi la banque a besoin d’une tasación
Pour un prêt hypothécaire, la banque évalue le bien en tant que garantie du crédit et dans le cadre de sa propre analyse du risque. La Banque d’Espagne explique que l’évaluation sert à déterminer la valeur de la garantie. Le client paie cette évaluation dans les cas prévus par les règles de formalisation du prêt hypothécaire. Le résultat peut influer sur le financement disponible, mais ne constitue pas la promesse de la banque de prêter une somme déterminée.
La valeur estimée n’est pas automatiquement le prix du contrat, le futur prix de revente ni le budget des travaux. Vendeur et acheteur peuvent convenir d’un montant, l’expert en retenir un autre, et la banque appliquer ses propres critères de crédit. Avant de signer les arras, précisez ce qui se passera si la tasación est inférieure aux attentes et si vos fonds propres sont insuffisants.
Questions utiles à poser à la banque
- si une évaluation est requise avant l’approbation définitive du bien concerné ;
- quelles sociétés d’évaluation sont acceptées et s’il est possible de fournir sa propre évaluation encore valable ;
- comment la banque rapproche la valeur estimée, le prix d’achat et le plafond du prêt ;
- pendant combien de temps le rapport reste valable pour la procédure bancaire ;
- quels documents relatifs au bien le client doit fournir ;
- ce qu’il advient de la demande si le prix et l’évaluation divergent fortement.
Le cadre de l’évaluation bancaire
L’ordonnance ECO/805/2003 fixe les règles d’évaluation immobilière pour certaines finalités financières, notamment la garantie hypothécaire. Il s’agit d’une mission spécialisée et réglementée, avec une méthode, des exigences de rapport et des hypothèses. Cette méthode rend le rapport important pour la banque, sans pour autant en faire une expertise exhaustive du bâtiment.
Vérifiez la finalité indiquée dans le document. Un bref avis d’agent immobilier sur la valeur de marché, une estimation automatisée d’un portail et une tasación bancaire sont des produits différents. Demandez le rapport complet et vérifiez l’adresse, la référence cadastrale, les surfaces décrites, l’état, les hypothèses et la date. Si la configuration réelle ne correspond pas aux documents, soumettez l’écart à l’avocat et au technicien.
Le rôle du technicien
L’inspection technique est organisée autour des questions de l’acheteur : état de la toiture et de la façade, traces d’humidité, fissures, fenêtres, équipements techniques, ventilation, terrasses, piscine et travaux prévisibles. Son périmètre dépend du type de bien et de la mission. L’inspection d’un appartement sans accès aux parties communes ne confirme pas l’état de tout l’immeuble ; une visite visuelle sans mesures n’exclut pas les défauts cachés.
Avant de commander l’intervention, précisez les pièces et installations qui doivent être accessibles, si les documents seront examinés, si des mesures sont nécessaires et si une hiérarchisation indicative des travaux est attendue. Demandez quelles limites subsisteront : cavités fermées, meubles, absence d’électricité ou impossibilité d’accéder au toit doivent figurer dans le résultat.
Ne demandez pas au technicien de garantir l’absence de tout problème futur. L’objectif est d’obtenir une observation professionnelle motivée à la date de la visite, une liste des risques et des recommandations pour la suite. Certaines questions peuvent nécessiter un électricien, un spécialiste des piscines, un architecte ou un autre professionnel qualifié.
L’audit juridique couvre un troisième groupe de risques
Même un appartement techniquement sain peut être grevé d’une charge, comporter une extension non autorisée ou être soumis au droit d’usage d’un tiers. L’avocat vérifie le propriétaire, la nota simple, les contrats, les dettes, la description du bien et les conditions applicables à la transaction. Il ne détermine pas la cause d’une fissure et ne calcule pas la capacité de l’installation électrique.
Le rapprochement des trois volets est particulièrement important. Si l’expert indique une surface, le cadastre une autre et le mesurage réel une troisième, ne choisissez pas simplement le chiffre qui vous arrange. Notez la source de chaque donnée et demandez aux professionnels d’expliquer la portée juridique, estimative et pratique de l’écart.
Pourquoi une valeur ne dit pas si le logement est cher
L’acheteur a besoin du montant total : prix, impôts, formalités, travaux urgents et réserve. La tasación n’a pas à inclure votre budget personnel pour porter le logement au niveau de confort souhaité. Un appartement peut constituer une garantie acceptable tout en nécessitant le remplacement des fenêtres et équipements ; un autre peut recevoir une valeur similaire alors que les principaux travaux sont déjà documentés.
Comparez les options dans un tableau identique. Indiquez séparément le prix demandé, la valeur estimée, les travaux confirmés, les risques non résolus et les charges annuelles. Ne déduisez pas automatiquement du prix un coût de travaux supposé : c’est un élément de décision et de négociation, mais le résultat dépend du vendeur et du marché.
Étapes à suivre avant les arrhes
- Obtenez la position préliminaire de la banque sur le financement et les fonds propres nécessaires.
- Réunissez les documents du bien avec un avocat indépendant.
- Commandez une inspection technique avec un cahier des charges écrit.
- Déterminez quand la tasación bancaire est requise et qui la commande.
- Comparez l’adresse, les surfaces, les pièces et les annexes dans tous les rapports.
- Calculez un scénario avec une évaluation plus basse et un autre avec des travaux détectés.
- Avec l’avocat, inscrivez au contrat les conditions importantes de financement et de contrôle.
L’ordre peut varier, mais il est risqué de prendre un engagement irréversible en supposant qu’une future évaluation confirmera le prix et l’état. L’accord préalable de prêt concerne généralement le client et les données initiales ; le bien précis doit encore passer les procédures de la banque.
Signaux d’alerte dans les rapports
- le rapport concerne une autre adresse, un autre lot ou une configuration ancienne ;
- l’acheteur ne voit que le chiffre final, sans le document ni ses hypothèses ;
- l’évaluation bancaire est présentée comme une garantie d’absence de défauts de construction ;
- l’inspection technique n’a pas couvert des zones importantes sans signaler cette limite ;
- la description mélange surface utile, surface construite, terrasses et quotes-parts communes ;
- le vendeur exige de renoncer à une vérification indépendante au motif qu’une évaluation existe déjà ;
- l’acheteur calcule le prêt sur le prix de l’annonce sans confirmation bancaire.
Lorsque les rapports divergent
Déterminez d’abord si les indicateurs comparés mesurent réellement la même chose. La surface construite et la surface utile ne sont pas nécessairement identiques. La date, la méthode et l’inclusion des éléments communs comptent également. Demandez à chaque professionnel de préciser son chiffre par écrit ; ne modifiez pas vous-même les rapports.
Si un défaut est détecté, cherchez à comprendre sa cause et l’ampleur des travaux, pas seulement un montant arrondi. Si le problème est documentaire, un devis technique ne légalise pas le bien. Si l’évaluation est inférieure au prix, discutez avec la banque de vos fonds propres et des conditions de décision ; l’agent ne peut pas garantir une modification du rapport.
Fiche de décision finale
- Financement : plafond confirmé, fonds propres et conditions avant décaissement.
- Évaluation : finalité, date, valeur et principales hypothèses.
- Technique : zones inspectées, défauts, priorités et limites.
- Juridique : propriétaire, charges et concordance entre le bien réel et les documents.
- Budget : prix, frais de transaction, travaux et réserve.
- Contrat : conséquences d’un refus bancaire ou d’un résultat important du contrôle.
La décision ne repose pas sur le chiffre le plus élevé d’un rapport, mais sur la compatibilité du bien avec le financement, les documents et votre projet de vie. Ce contenu a été vérifié le 25 octobre 2026 à partir des sources officielles de la Banque d’Espagne et du BOE. Il ne constitue ni l’évaluation d’un bien précis ni un avis technique.
Sources officielles
Le matériel a un caractère informatif. Vérifiez les conditions juridiques et financières d'une transaction spécifique avec des spécialistes qualifiés.
Trouvez un bien immobilier.Discuter avec Laverna