
Imóveis em Espanha por 500 000 euros: como distribuir o orçamento e escolher o imóvel
Um orçamento de 500 000 euros para um imóvel em Espanha deve primeiro ser convertido num preço máximo para o imóvel em si. Depois, é preciso definir o que é mais importante: ir a pé à praia, ter uma moradia independente, viver num ambiente urbano todo o ano ou poder entrar imediatamente. O mesmo orçamento pode levar a diferentes tipos de pesquisa, mas, sem uma seleção atualizada, não é possível prometer com honestidade uma área concreta ou uma moradia numa determinada cidade. […]
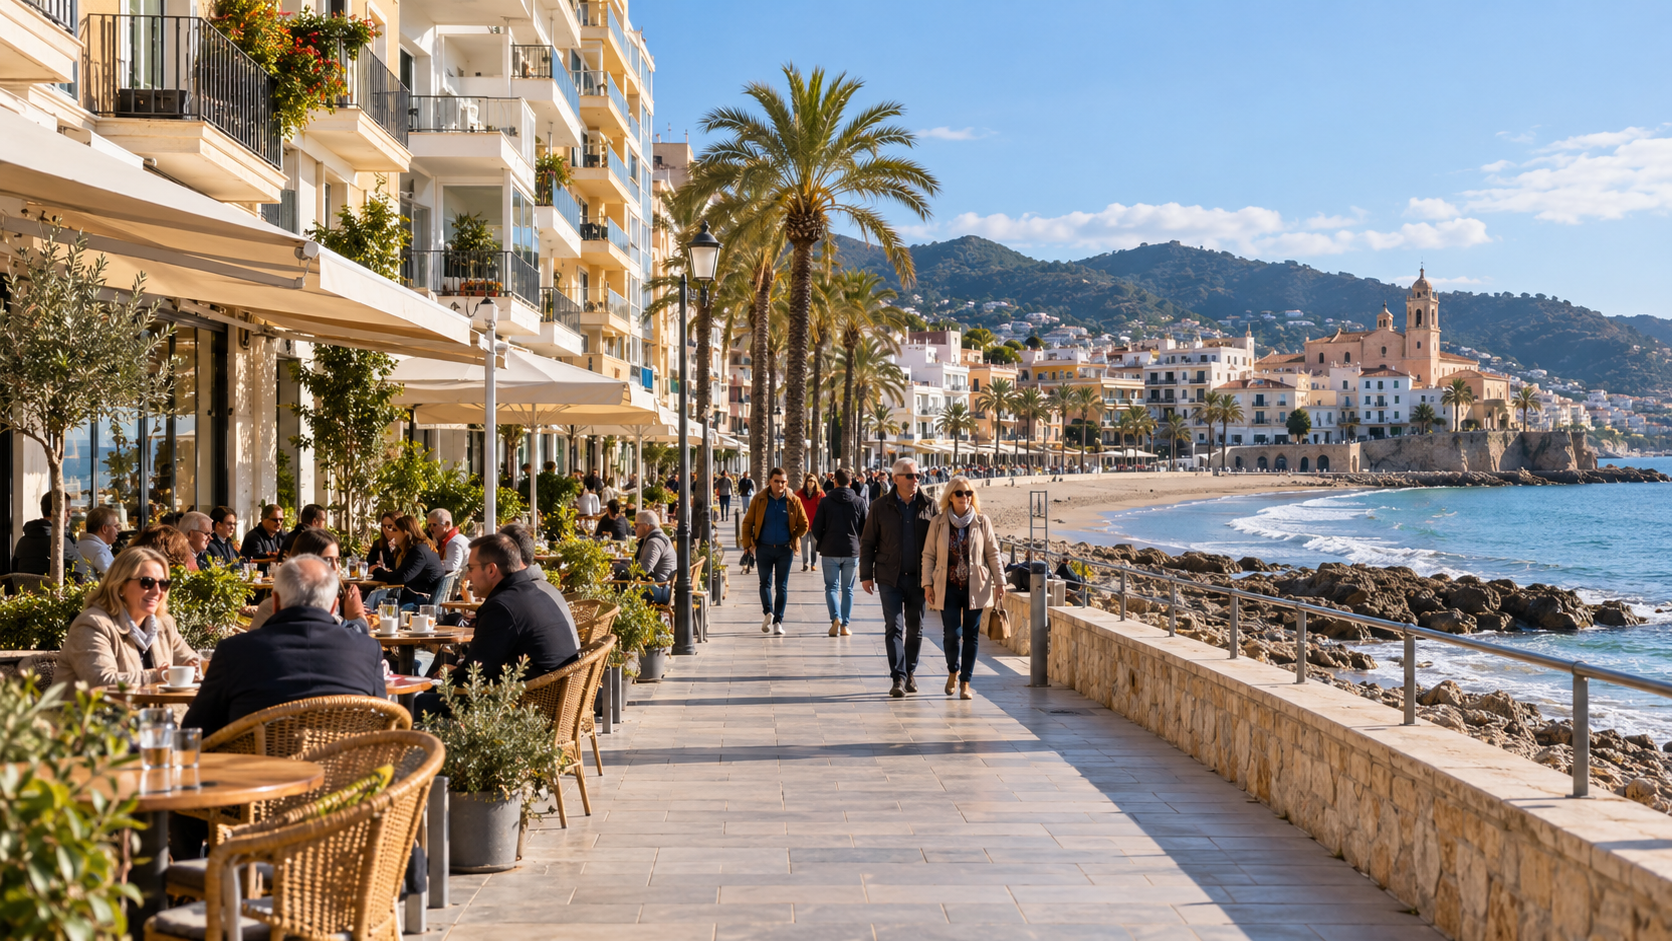
Um orçamento de 500 000 euros para um imóvel em Espanha deve primeiro ser convertido no preço máximo do próprio imóvel. Depois, é preciso definir o mais importante: acesso à praia a pé, uma moradia independente, vida urbana durante todo o ano ou possibilidade de entrar de imediato. Um mesmo orçamento pode levar a diferentes tipos de pesquisa, mas, sem uma seleção atualizada, não é honesto prometer uma área concreta ou uma moradia numa determinada cidade.
Este é um guia para distribuir o orçamento e comparar propostas no litoral, não um catálogo de imóveis disponíveis por um montante fixo. A disponibilidade, o equipamento incluído e o preço de cada apartamento ou casa selecionados devem ser confirmados com o vendedor antes de apresentar uma proposta.
500 000 euros — o preço da habitação ou todo o orçamento da compra?
A diferença é fundamental. Se for apenas o preço do anúncio, os impostos, a formalização e os trabalhos iniciais são pagos além desse valor. Se 500 000 euros forem a totalidade dos fundos disponíveis, o filtro do catálogo deve ficar abaixo desse montante. Não convém reservar o restante «para depois»: uma despesa sem a qual não é possível concluir a transação ou utilizar a habitação já faz parte da compra agora.
Fórmula de trabalho: preço máximo do imóvel = orçamento total − impostos e formalização − preparação da habitação − reserva. Os impostos podem depender do preço e de outra base tributável aplicável, pelo que o total é calculado para a transação concreta, não com uma única percentagem universal.
O que incluir no cálculo
- Aquisição: preço acordado com uma composição clara dos bens, incluindo garagem ou arrecadação, se fizerem parte da transação.
- Impostos: regime e base tributável aplicáveis, regras regionais e benefícios individuais, se os fundamentos estiverem comprovados.
- Formalização e verificações: advogado independente, inspeção técnica, despesas notariais e de registo do comprador, tradução dos documentos e procuração, se necessário.
- Financiamento: entrada de capitais próprios, avaliação para o banco e despesas previstas no contrato, se for necessário crédito hipotecário.
- Mudança e preparação: obras, mobiliário, eletrodomésticos, ligação dos serviços e trabalhos necessários antes da entrada na habitação.
- Reserva: dinheiro para os riscos identificados e os primeiros meses de propriedade, que não é utilizado para aumentar a proposta ao vendedor.
A Agencia Tributaria esclarece a diferença entre a tributação de imóveis novos e usados: para a compra de um imóvel novo considera-se o IVA; para habitação usada, o ITP na comunidade autónoma correspondente. A classificação da operação concreta e os restantes pagamentos aplicáveis devem ser determinados separadamente. Não aplique à sua transação o cálculo fiscal de um conhecido de outra região.
Além disso, o preço do anúncio não pode ser automaticamente considerado a única base tributável. O Catastro explica o papel do valor de referencia nos impostos patrimoniais correspondentes. Peça ao consultor que verifique o valor à data da transação e as regras da sua aplicação antes de assinar compromissos.
Exemplo hipotético de distribuição
Exemplo didático, não um orçamento nem uma proposta: dos 500 000 euros, o comprador destina hipoteticamente 425 000 ao imóvel, 45 000 aos impostos e à formalização, 20 000 à preparação e 10 000 à reserva. A soma é 500 000 euros, mas cada rubrica exige verificação. Se as despesas confirmadas da transação forem de 55 000 e as restantes rubricas se mantiverem, o limite do preço desce para 415 000. Este exemplo mostra o funcionamento do orçamento, não as taxas em vigor nem o custo típico dos serviços.
Que imóvel procurar: quatro prioridades diferentes
Os cenários seguintes descrevem métodos de seleção. Não afirmam que qualquer um dos tipos de habitação enumerados esteja disponível por 500 000 euros em qualquer ponto do litoral.
Apartamento perto da praia: pagar pelo percurso do dia a dia
Se o principal é ir a pé até ao mar, verifique o percurso desde a porta até à praia concreta, não a distância em linha reta. O caminho pode passar por uma encosta, uma via movimentada ou uma passagem pouco cómoda. Na ficha de comparação, registe o piso, o elevador, o ruído, a orientação e a adequação do terraço à vida quotidiana. Vista para o mar e proximidade do mar são características diferentes; não pague por uma à espera de obter a outra.
Neste tipo de pesquisa, decida antecipadamente de que pode abdicar em favor da localização: um quarto adicional, acabamentos mais recentes ou estacionamento. Sem esta hierarquia, o comprador compara propostas que não são comparáveis e muda de critérios a cada vez.
Moradia em banda: mais autonomia, mas uma distribuição diferente
Verifique quanta área é ocupada pelas escadas, onde ficam os quartos e se é possível utilizar as divisões principais sem mudar de piso. Esclareça os limites do terreno próprio, o regime de utilização das zonas comuns e os pagamentos obrigatórios. Uma piscina comum não equivale a uma piscina própria, e um grande terraço não substitui uma divisão habitável. Para uma família com crianças pequenas ou pessoas com mobilidade reduzida, a funcionalidade da distribuição pode ser mais importante do que a área total.
Moradia independente: o terreno e a privacidade exigem manutenção
Se a prioridade for uma villa ou uma casa independente, alargar a área geográfica da pesquisa pode ser uma alternativa a reduzir os requisitos. Mas o percurso mais longo até ao mar deve ser avaliado à luz dos seus horários. Observe o acesso, o estacionamento, a acessibilidade às lojas e a necessidade de automóvel. Encomende a verificação da cobertura, do terreno, da drenagem, da piscina e dos sistemas técnicos: aqui, as despesas não se limitam às obras interiores.
Não inclua uma ampliação, uma cozinha de verão ou uma garagem convertida na área útil habitável só porque o vendedor as utiliza. O seu estatuto jurídico e técnico deve ser confirmado separadamente.
Construção nova: comparar o equipamento incluído e o momento da entrega
Esclareça o que está incluído no preço da unidade concreta: cozinha, eletrodomésticos, climatização, iluminação, trabalhos exteriores, lugar de estacionamento. A imagem renderizada mostra a intenção; os documentos definem as obrigações. Compare os prazos de entrega, o calendário de pagamentos, as especificações e as condições em caso de atraso. Para um apartamento usado já pronto, elabore uma lista igualmente detalhada do mobiliário e do equipamento que permanecerão após a venda.
Como comparar litorais sem inventar uma «moradia média»
As designações Costa Blanca, Costa Cálida ou Costa del Sol são demasiado abrangentes para concluir o que um comprador obterá com um determinado orçamento. Escolha primeiro um município e uma zona concretos, depois parâmetros iguais para os imóveis. Não compare a primeira linha de uma cidade com uma casa no interior de outra região nem apresente a diferença como prova de que todo um litoral é mais barato.
Um primeiro passo útil é criar duas listas curtas: a zona principal e uma zona alternativa. Em cada uma, encontre imóveis comparáveis e registe a data, a ligação, o preço pedido e as características. Se não houver anúncios adequados, isso justifica rever um critério, não inventar um imóvel «típico». Pode começar a pesquisa pelo catálogo da Laverna.
Ficha de comparação: o que registar para cada opção
- Identificação: ligação, referência, localização exata e data de confirmação da disponibilidade.
- Dinheiro: preço pedido, composição dos bens, cálculo das despesas da transação e dos trabalhos prioritários.
- Área: separadamente, área útil, construída, terraços e terreno; fonte de cada valor.
- Vida quotidiana: quartos, casas de banho, elevador, estacionamento, sol, ruído, internet e percursos até às infraestruturas necessárias.
- Propriedade: IBI, comunidad, seguro, manutenção da piscina e do jardim, contribuições previstas para as partes comuns do edifício.
- Estado: parecer técnico, documentos energéticos, idade e manutenção do equipamento.
- Direito: proprietário, ónus, correspondência entre os documentos e o imóvel real e utilização autorizada.
O preço pedido ainda não é um preço de transação confirmado. Não tire conclusões sobre descontos, liquidez ou valorização futura apenas comparando alguns anúncios.
Se o banco financiar parte da compra
Confirme primeiro o montante do financiamento e a proporção necessária de capitais próprios; depois escolha o imóvel dentro do intervalo definitivo. O Banco de España explica que o banco precisa da avaliação para determinar o valor da garantia e o risco; o cliente suporta o seu custo. As despesas de formalização do crédito hipotecário e as despesas da própria compra e venda não devem ser confundidas. A avaliação bancária também não substitui uma inspeção técnica do edifício.
Defina antecipadamente nas condições contratuais o que acontece se o financiamento não for aprovado ou se a avaliação diferir do esperado. A existência de um cálculo preliminar da prestação não significa, por si só, a aprovação definitiva da compra concreta.
O que verificar antes do sinal
Obtenha uma nota simple atualizada e compare o proprietário, a descrição e os ónus com a minuta do contrato. Peça os documentos da comunidad e informações sobre dívidas e obras futuras. Verifique a distribuição real e os documentos com um advogado independente e um técnico especializado. Se pretender arrendar, a admissibilidade do formato escolhido é verificada separadamente: comprar uma habitação não significa obter automaticamente autorização para utilização turística.
O resultado de uma boa seleção não é o maior número de metros quadrados dentro do filtro, mas um imóvel que se adapta à sua vida e cabe no montante total após as verificações. Para um pedido concreto, indique: «500 000 euros no total» ou «500 000 euros para o imóvel», finalidade da compra, necessidade de crédito, duas características obrigatórias e uma concessão aceitável. Assim, as opções reais podem ser comparadas sem despesas ocultas nem expectativas exageradas.
Verificado em 23 de outubro de 2026. O artigo não apresenta preços de imóveis concretos, taxas de imposto, rentabilidades nem estatísticas de frequência de pesquisas; os valores didáticos não substituem um cálculo individual.
O material é de caráter informativo. As condições jurídicas e financeiras de uma transação específica devem ser verificadas com especialistas da área.
Selecionar propriedadeDiscutir com a Laverna