
Risco de inundação da habitação em Espanha: verificação antes da compra
Como verificar risco de inundação em Espanha: dados SNCZI, garagem e zonas comuns, documentos da comunidad e condições de seguro.
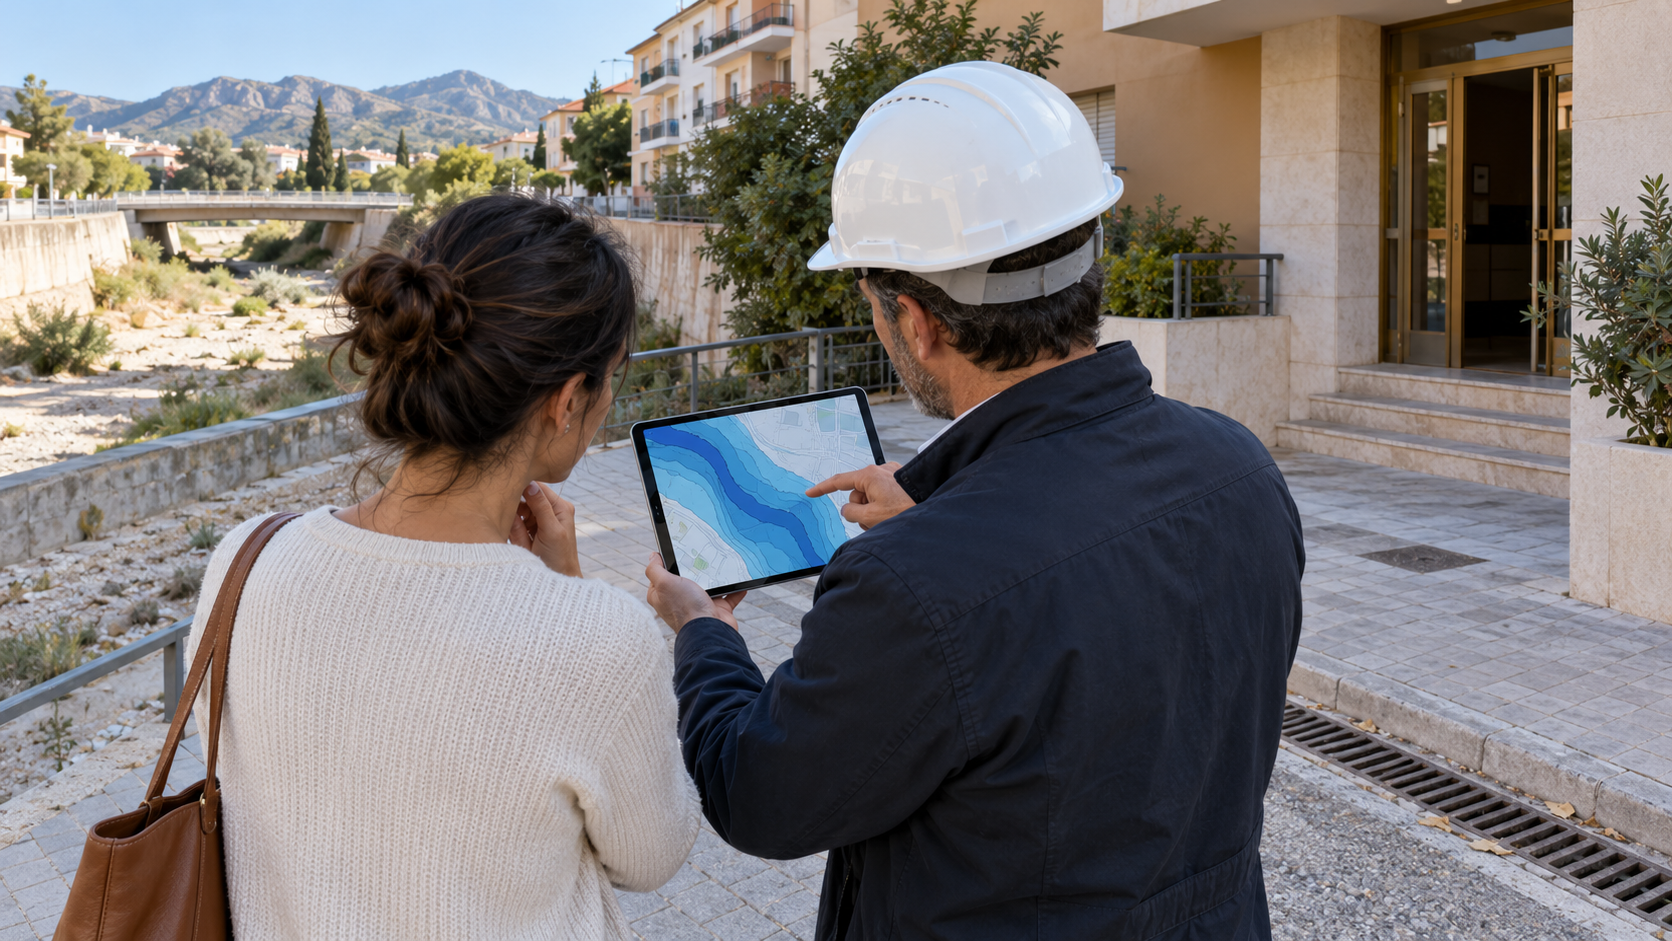
Ilustração editorial gerada por IA; não representa um imóvel verificado nem uma medição oficial e não comprova a segurança da habitação.
A proximidade do mar, de um rio ou de um leito seco não permite determinar por fotografia o risco de inundação de uma habitação concreta. Antes do sinal, o comprador deve verificar a camada cartográfica oficial, a posição do apartamento no edifício, o histórico das zonas comuns e as condições do seguro. O mapa é um ponto de partida para perguntas, não um parecer técnico nem uma previsão do que irá necessariamente acontecer.
O que mostra exatamente o mapa oficial
Em Espanha, o sistema estatal de cartografia das zonas inundáveis chama-se Sistema Nacional de Cartografía de Zonas Inundables, ou SNCZI. Está associado à avaliação e gestão dos riscos de inundação ao abrigo do Real Decreto 903/2010. A página oficial do MITECO sobre o SNCZI apresenta o visualizador cartográfico como elemento central do sistema, enquanto a secção oficial de descargas publica conjuntos de dados para diferentes períodos de retorno. A disponibilidade dos dados e a cobertura do ponto pretendido devem ser verificadas na data da decisão.
Comece por registar a morada exata, a referência cadastral e as coordenadas do edifício. Quando o visualizador oficial estiver disponível, procure o ponto concreto, não apenas o nome do complexo, e guarde a legenda, a camada selecionada, a escala e a data. Se o visualizador estiver temporariamente indisponível, não conclua com base num mapa de terceiros: utilize a secção oficial de descargas do SNCZI e a ajuda de um profissional competente, ou adie a conclusão cartográfica. A falta de uma cor visível num conjunto ou numa escala não prova a ausência de qualquer risco relacionado com água.
O Real Decreto 903/2010 prevê um trabalho sequencial com o risco: avaliação preliminar, mapas de perigosidade e risco e planos de gestão. Estes documentos resolvem tarefas diferentes. O comprador não deve confundi-los sob a palavra «mapa» nem deduzir de uma única camada o montante de futuros danos num apartamento concreto.
Porque a morada não é suficiente
Duas unidades no mesmo edifício podem ter vulnerabilidades diferentes. Um apartamento num piso alto e uma arrecadação na cave pertencem à mesma compra, mas a água afeta-os de forma diferente. A entrada da garagem, a rampa, as salas técnicas, o poço do elevador e o ponto baixo do pátio exigem atenção própria. Mesmo que as divisões habitáveis se encontrem em posição elevada, danos nos sistemas comuns podem limitar o acesso e criar despesas para a comunidad.
Durante a visita, registe as diferenças de cota entre rua, portal, pátio e garagem. Observe a direção da inclinação dos caminhos, a existência de grelhas de drenagem e os vestígios visíveis de obras recentes. Estas observações não podem ser convertidas num diagnóstico de engenharia. Servem para criar uma lista de perguntas para o técnico e para o administrador da comunidade.
Os imóveis perto de rambla, barranco e outros leitos que parecem secos durante parte do ano exigem atenção especial. O estado habitual do terreno não demonstra como ele funciona sob precipitação intensa. Não substitua dados oficiais, atas da comunidad e avaliação profissional por afirmações de que «aqui nunca houve água».
Documentos a pedir ao vendedor e à comunidad
- identificação exata da habitação, garagem e arrecadação incluídas na operação;
- atas das assembleias do período disponível com menções a água, drenagem, bombas, garagem e sinistros;
- informação sobre obras realizadas e planeadas nas zonas comuns;
- apólice de seguro atual da comunidad e contacto da seguradora, sem divulgação de dados pessoais;
- documentos da apólice individual do vendedor, se este pretender comprovar o histórico declarado;
- relatórios técnicos e faturas de reparações após entrada de água, caso tenham existido.
A falta de referência numa única ata não confirma a ausência de acontecimentos. Pergunte quem administrava anteriormente o edifício, se a seguradora mudou e onde se encontram os documentos antigos. Se o vendedor afirmar que os danos foram totalmente reparados, peça a descrição da causa, da extensão dos trabalhos e do executante, e depois entregue o material a um profissional independente.
Como inspecionar a habitação sem conclusões falsas
Cheiro a humidade, pintura localizada recente, revestimento empolado e marcas junto ao rodapé exigem explicação, mas não indicam automaticamente inundação. A causa pode ser uma fuga de tubagem, condensação, defeito da fachada ou água do exterior. Causas diferentes exigem soluções diferentes. O comprador deve registar o local e não aceitar uma explicação universal sem verificação.
Inspecione espaços fáceis de ignorar: arrecadação, lugar de estacionamento, caixa de escadas e acesso aos contadores. Confirme onde estão os equipamentos elétricos, as bombas e o comando dos portões. Não toque em instalações técnicas nem faça ensaios sem autorização. A avaliação da drenagem e das estruturas cabe a um especialista.
Se a visita decorrer depois de um longo período seco, esta limitação deve constar expressamente do relatório. Uma segunda visita após chuva pode dar informação adicional, mas também não substitui a análise documental nem o parecer técnico.
Seguro: verificar as condições, não a existência da palavra «apólice»
A existência de seguro do edifício ou da habitação não significa que qualquer dano será indemnizado por qualquer valor. É preciso conhecer os bens seguros, limites, exclusões, deveres do tomador do seguro e procedimento de participação. A apólice individual e a apólice da comunidad podem divergir, e a seguradora decide o caso concreto com base no contrato e nas circunstâncias.
Antes de assumir uma obrigação, forneça à seguradora a morada exata e os dados do imóvel. Peça uma proposta escrita e leia a documentação antes de pagar. Não baseie a escolha na frase oral do agente de que a zona «se segura sem problemas». Se um regime especial de indemnização puder ser relevante, a sua aplicação também deve ser confirmada pela seguradora ou por consultor especializado, não presumida antecipadamente.
Como integrar o risco na decisão de compra
Não converta diretamente a cor cartográfica numa percentagem de desconto. Primeiro determine a exposição real dos espaços adquiridos, o estado do edifício, as medidas já adotadas, a possibilidade de seguro e as potenciais obras comuns. Só depois compare o custo total das alternativas.
Uma tabela útil tem cinco colunas: fonte oficial e data da verificação; espaço concreto; questão encontrada; confirmação documental; profissional que deve encerrar a questão. A frase «edifício na zona» é demasiado genérica. A frase «a entrada da garagem está abaixo da rua; foram pedidas atas e inspeção da drenagem» permite trabalhar.
Se faltar informação antes do prazo do sinal, não preencha a lacuna com uma suposição otimista. Discuta com um advogado independente uma condição contratual, o prazo de verificação e as consequências de um resultado insatisfatório. A condição deve ser escrita para a operação concreta; uma cláusula universal copiada de outro contrato não garante proteção.
Lista antes de apresentar proposta ao vendedor
- Morada, referência cadastral e espaços adicionais adquiridos coincidem.
- Os dados oficiais foram verificados com legenda, escala, cenário e data; se o visualizador estava indisponível, a conclusão foi adiada.
- Foram inspecionadas diferenças de cota, garagem, arrecadação e zonas técnicas comuns.
- Foram obtidas atas da comunidad e documentos das obras relacionadas.
- As questões técnicas foram entregues a um profissional independente.
- A seguradora recebeu os dados exatos e apresentou condições por escrito.
- O advogado acordou um mecanismo contratual para o risco ainda não resolvido.
Uma boa verificação não promete segurança absoluta. Torna visíveis as circunstâncias desconhecidas e permite comparar imóveis pelo mesmo método. Material verificado em fontes oficiais em 25 de outubro de 2026; o estado do edifício concreto, a aplicabilidade do mapa e a cobertura do seguro devem ser confirmados separadamente.
Fontes oficiais
O material é de caráter informativo. As condições jurídicas e financeiras de uma transação específica devem ser verificadas com especialistas da área.
Selecionar propriedadeDiscutir com a Laverna